
KjdWizard
Đã tốn tiền
tôi đang sợ nó gài cái biên độ cao hoặc biên thấp nhưng gài thêm cụm từ kiểu "nhưng ko thấp hơn xxx %" gì đấy thì bỏ mẹ, nói chung đa số ko đọc kỹ HĐđang ví dụ mà fence. Nhưng cơ bản công thức thì như tôi nói thôi

tôi đang sợ nó gài cái biên độ cao hoặc biên thấp nhưng gài thêm cụm từ kiểu "nhưng ko thấp hơn xxx %" gì đấy thì bỏ mẹ, nói chung đa số ko đọc kỹ HĐđang ví dụ mà fence. Nhưng cơ bản công thức thì như tôi nói thôi

cái lãi suất cơ sở này với lãi suất tiền gửi khác nhau đúng không bạn nhỉ?căn cứ vào lãi suất cơ sở và biên độ lãi suất
ví dụ 6 tháng đầu VPbank cho vay với lãi suất 8%
sau đó lãi suất có thể nhảy lên dựa vào = lãi suất cơ sở (tại thời điểm đó) là 14.5% + biên độ lãi suất quy định trong hợp đồng tín dụng là 3.5%
Có mấy người bảo là hết hạn BH thân vỏ mà không chịu mua tiếp thì bị cộng thêm 3% (thông tin chưa chứng thực)đọc comment trên FB thì có mấy tên cũng bị lãi thả nổi lên 17.x %, nó bảo do thiếu 1 số đk như chứng minh thu nhập, nguồn thu ổn định nên chính sách ko tốt lắm như mấy ca thu nhập cao và ổn định, thế cũng hợp lý :3 cơ mà 17-18% thì đau phết

Có mấy người bảo là hết hạn BH thân vỏ mà không chịu mua tiếp thì bị cộng thêm 3% (thông tin chưa chứng thực)
Nghe cũng hợp lý vì mức lãi thả nổi ở 1 số bank khác cũng lên tới 13-14% rồi


1. Vay tín chấp mà lãi 9.5% 1 năm thì thôi bỏ qua. Muốn biết thì nhờ a.i nó chuyển hộ qua ls thế chấp trên cùng số tiền rồi sẽ hiểu. Thấp nhất cũng hơn 15% năm với biên độ tăng đều 4% 1 năm.Không có gì là khó hết anh, vay tín chấp để kinh doanh của VIB cũng tầm 9.5%/năm kìa.


Đưa cccd với ngày tháng năm sinh, mình kiểm tra thư mời vay.1. Vay tín chấp mà lãi 9.5% 1 năm thì thôi bỏ qua. Muốn biết thì nhờ a.i nó chuyển hộ qua ls thế chấp trên cùng số tiền rồi sẽ hiểu. Thấp nhất cũng hơn 15% năm với biên độ tăng đều 4% 1 năm.
Chỉ có đám f88 fe credit và home credit là dụ người thường vay tín chấp thôi.
2. Tất cả dân vay tiền > 500tr đều vay thế chấp hết. Tuy giấy tờ xác minh thu nhập có hơi khó nhưng LS dễ thở.
3. Còn như ông nói. Lỡ cần tiền ngay trong đêm phải bán xe. Thì Tui vay app cho nó lẹ. Khác mẹ gì vay bank tín chấp. Mà hồ sơ vay chưa hề bùng tiền hay trả chậm ngày. Nó duyệt trong 30 phút. Có ngay 240tr vô tài khoản. LS có 9% năm. Ngon hơn cái VIB của ông. Cần gì phải bán xe?? Bán xe gấp còn bị ép giá hơn bã mía.
Tóm lại là nếu vay < 200tr thì tín chấp cho lẹ. Bank nó thấy vay ít quá nó méo duyệt.
Trên 200tr thì thế chấp thẳng tiến.
Còn vụ con vf5 và 140tr. Tui là bank mà thấy cái bill đó. Cũng thốn thấy mẹ. Tài sản đảm bảo bị giảm giá trị. Thì khoản vay lỡ bị bể thu hồi ko có lời. Mà bank lại là VP. Trùm hút máu dân việt
Xem tệp đính kèm 3748719
Ok bác em sai.Đưa cccd với ngày tháng năm sinh, mình kiểm tra thư mời vay.
Nếu Home Credit cho bạn vay lãi 9%/năm mình tặng bạn 10% số tiền bạn vay(khoản vay từ 5 triệu đến 240 triệu bất kì tuỳ bạn chọn).
Và nếu 30 phút mà bạn được giải ngân từ 100 đến 240 triệu đó bất kể ngày hay đêm, mình tặng bạn tiếp 10% số tiền bạn vay(tính từ lúc bạn nhấn nút bắt đầu đến khi có tin nhắn nhận tiền vay vô tài khoản cá nhân của bạn).
Còn bất cứ công ty nào có chữ Credit hoặc Finance thì nó không phải là ngân hàng, nó là công ty tài chính nhé.
Vay tín chấp hình như tối đa 5 năm à.Hi ae cho hỏi nếu vay tín chấp như a kia nói ngon dị thì có thể vay nhiều và thời gian dài dc ko? Vì bank mấy case này nó cũng sợ k đòi dc chứ, bank cũng phải thủ chớ @@
via theNEXTvoz for iPhone
Vay tín chấp hình như tối đa 5 năm à.
Nhưng fenxi cứ lôi A.I ra nhờ nó tính toán qua lại giữa ls tín chấp và thế chấp trong cùng 1 khoảng thời gian và mức vay đi. Fenxi sẽ hiểu ra vấn đề ngay thôi.
Mua 1 con xe. Đến cả tiền cò chạy giấy tờ 2-4tr mà nhiểu vozer còn chê mắc. Đòi xuống 1.5tr hay tự đi làm.
Thì sau khi tính ra số tiền chênh lệch nhờ A.I chấc vozer xé luôn hồ sơ giấy tờ đi vay quá.
 Rồi còn khoe thẻ Ruby HDBank có thể vay HDBank 2x tỷ (Không rõ là hơn 2 tỷ hay hơn 20 tỷ), nói một hồi là khoe tiếp rút lãi tiết kiệm ra tất toán khoản vay tín chấp 350 triệu luôn :/ Khả năng cao thế anh em làm vay tín chấp khó khăn nên vay cho vui thôi chứ cũng ko quan tâm lỗ lãi gì.

Do anh nói là đêm giải ngân được 240 triệu như anh nói trong 30 phút thì mình cho anh hạn mức từ 100 triệu luôn cho vui.Ok bác em sai.
Em mới làm tới 50tr thôi. Cũng 30 phút ngay ban đêm. Em ko điên tiền tới độ vay 240tr. Nhưng app nó đã quảng cáo thì chắc chắn vay được.
Nói thiệt bạn là điển hình của những thằng không có nhiều kiến thức nhưng lại bám dai như đỉa, chửi người khác ngu + ngáo ngơ nhưng lại hỏi hỏi này nọ để bắt bẻ làm gì.Chắc tại anh cũng... nghèo như mình mới thấy vậy :/
Chứ người giàu người ta vay tín chấp 350 triệu 4 năm lãi cao hơn thế chấp 50 triệu, họ sợ là có vấn đề tài chính là không bán xe ngay được
Nói chung là thế giới quan của người giàu nó khác anh ạ! Mình không hiểu nổi đâu
Em sai đc chưa.Do anh nói là đêm giải ngân được 240 triệu như anh nói trong 30 phút thì mình cho anh hạn mức từ 100 triệu luôn cho nhẹ. Anh đăng kí từ 100 triệu lẻ 1 đồng đổ lên mà không cần bổ sung chứng từ và gặp nhân viên hỗ trợ làm hợp đồng rồi chờ thẩm định xem chứng từ bèo lắm phải 30 phút tính từ lúc anh gặp được nhân viên HTKD.
Với khoản vay từ 50 triệu như anh cũng không có lãi suất 9%/năm(lãi suất phẳng), còn giải ngân 30 phút với khoản vay dưới 100 triệu thì có khi chỉ cần 10 phút chạy app HAPPY này của HVN.
Tôi cũng vừa check thử thằng Home Credit thì nó cho hạn mức 189tr, tôi thử ấn bắt đầu thì với mức vay tối đa 189tr trong 57 tháng thì mỗi tháng 4tr11. Vay tín chấp mà lãi 9.5% 1 năm thì thôi bỏ qua. Muốn biết thì nhờ a.i nó chuyển hộ qua ls thế chấp trên cùng số tiền rồi sẽ hiểu. Thấp nhất cũng hơn 15% năm với biên độ tăng đều 4% 1 năm.
Chỉ có đám f88 fe credit và home credit là dụ người thường vay tín chấp thôi.
2. Tất cả dân vay tiền > 500tr đều vay thế chấp hết. Tuy giấy tờ xác minh thu nhập có hơi khó nhưng LS dễ thở.
3. Còn như ông nói. Lỡ cần tiền ngay trong đêm phải bán xe. Thì Tui vay app cho nó lẹ. Khác mẹ gì vay bank tín chấp. Mà hồ sơ vay chưa hề bùng tiền hay trả chậm ngày. Nó duyệt trong 30 phút. Có ngay 240tr vô tài khoản. LS có 9% năm. Ngon hơn cái VIB của ông. Cần gì phải bán xe?? Bán xe gấp còn bị ép giá hơn bã mía.
Tóm lại là nếu vay < 200tr thì tín chấp cho lẹ. Bank nó thấy vay ít quá nó méo duyệt.
Trên 200tr thì thế chấp thẳng tiến.
Còn vụ con vf5 và 140tr. Tui là bank mà thấy cái bill đó. Cũng thốn thấy mẹ. Tài sản đảm bảo bị giảm giá trị. Thì khoản vay lỡ bị bể thu hồi ko có lời. Mà bank lại là VP. Trùm hút máu dân việt
Xem tệp đính kèm 3748719
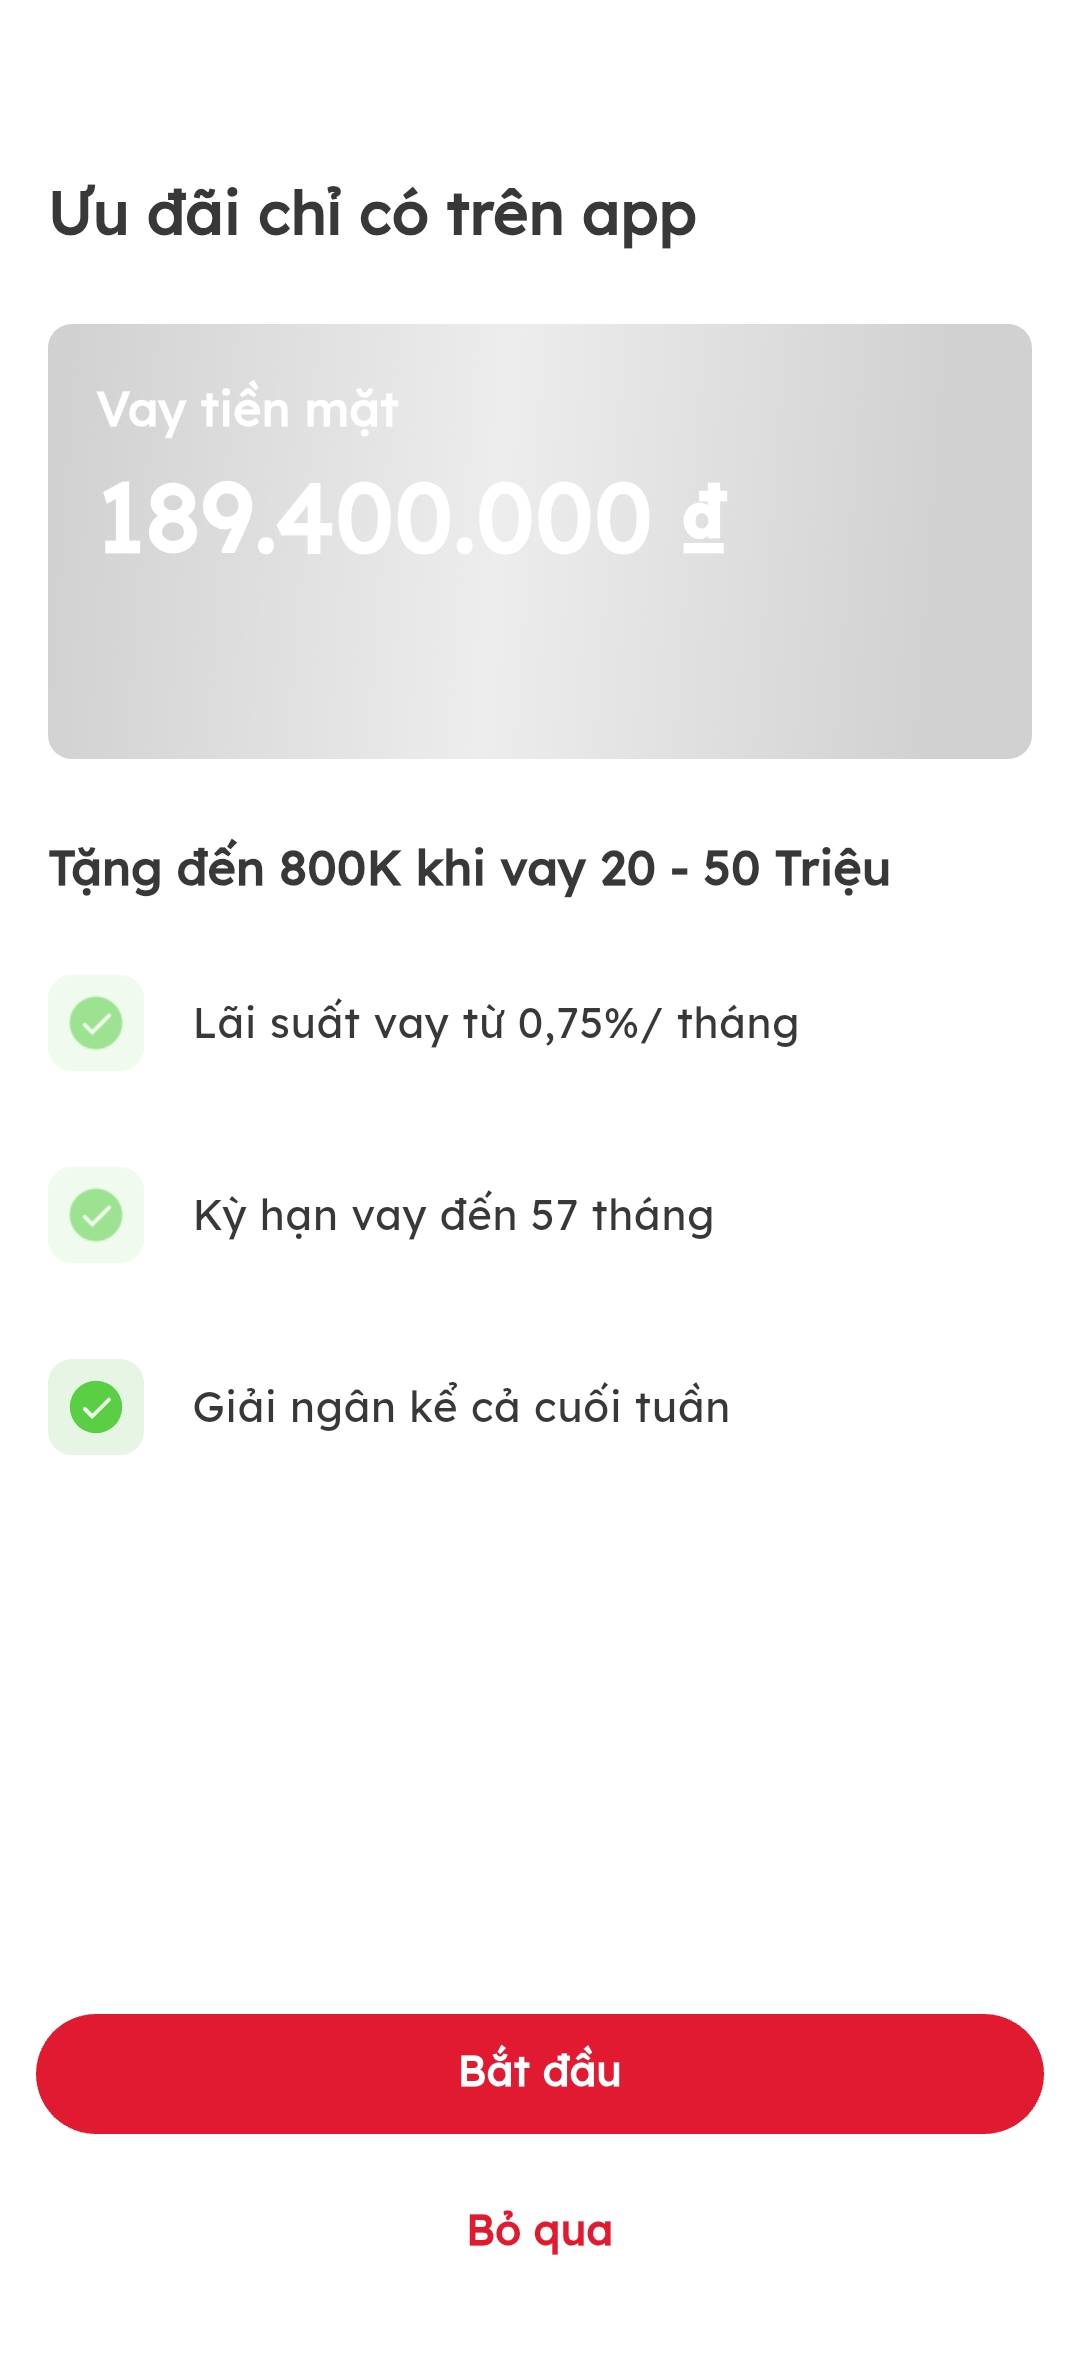
Ơ vậy là những gì anh nói về 30 phút - ngay trong đêm - 240 triệu là anh chưa từng thử nhưng nói như đúng rồi à @@Em sai đc chưa.
Bác luôn đúng. Có tiền thì cứ vay tín chấp. Có tiền thì làm phiền thiên hạ thoải mái.
Em và đa số vozer ở đây. Chỉ nhìn giá 3tr 4tr phí cò mồi đăng ký là đã nhảy dựng lên rồi.
Nói thiệt bạn là điển hình của những thằng không có nhiều kiến thức nhưng lại bám dai như đỉa, chửi người khác ngu + ngáo ngơ nhưng lại hỏi hỏi này nọ để bắt bẻ làm gì.
Cỏ lúa có giống nhau đâu mà hỏi mình chi, xuất phát điểm đã khác nhau rồi ^^
——
Chứ đã nghèo tiền bạc còn nghèo nhân cách còn nghèo kiến thức rồi cứ lẽo đẽo theo nói móc nói kháy người khác cứ như con gì đứng ngoài đường la hét inh ỏi ai qua đường í.


