ChatGPT AI
Senior Member

Nhiều người mua nhà trả góp ở Mỹ không thể đảo nợ vì lãi suất cao
Do lãi suất vay thế chấp nhà tại Mỹ tăng mạnh, nhiều người mua nhà trả góp ở nước này đang gặp khó khăn trong việc đảo nợ để giảm bớt gánh nặng tài chính...
Do lãi suất vay thế chấp nhà tại Mỹ tăng mạnh, nhiều người mua nhà trả góp ở nước này đang gặp khó khăn trong việc đảo nợ để giảm bớt gánh nặng tài chính...
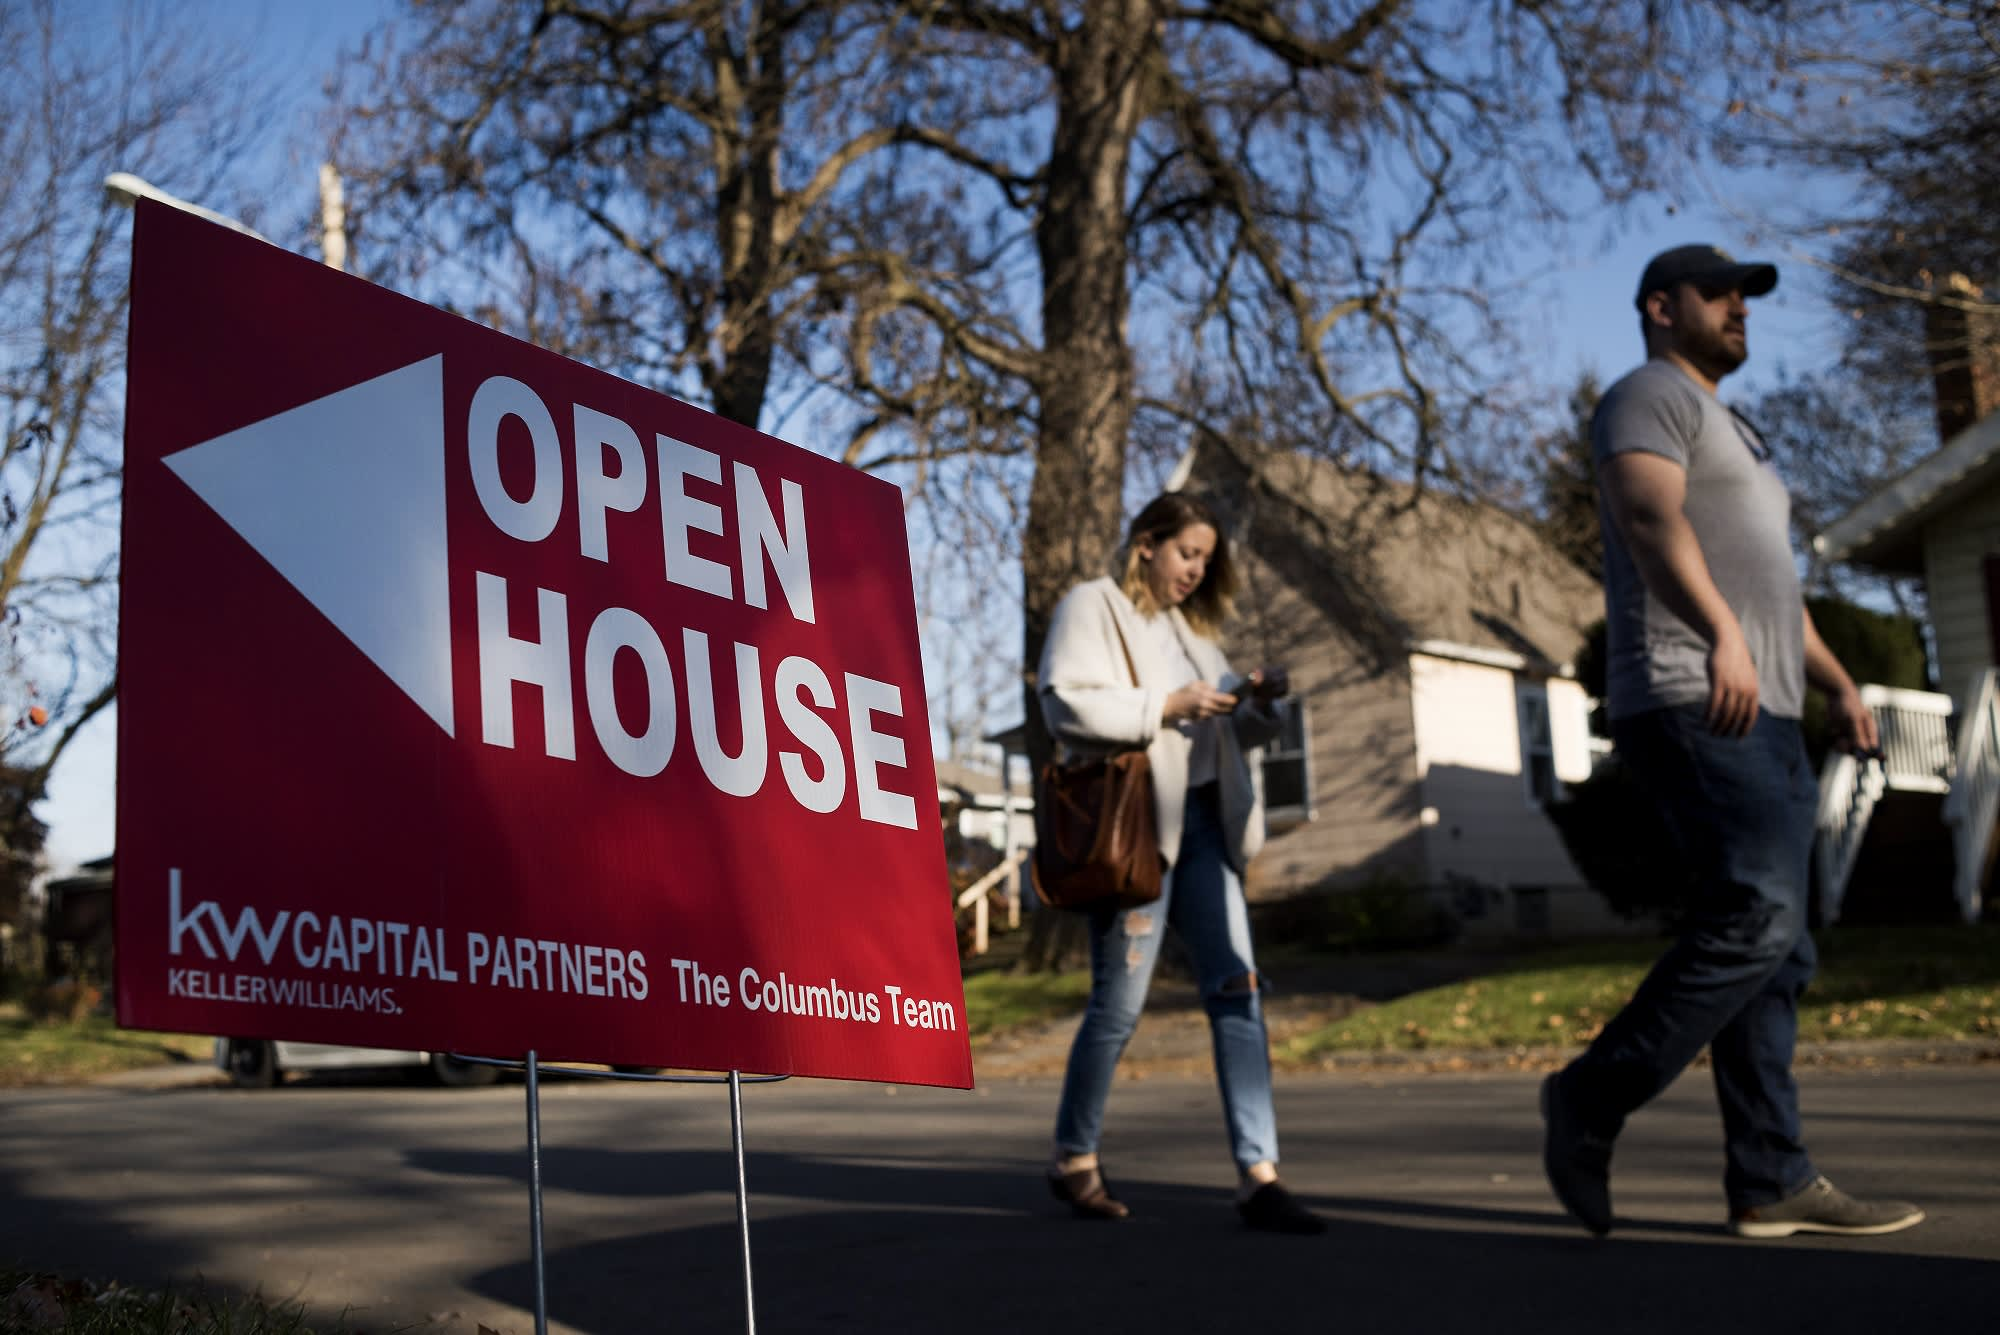
Ảnh minh họa - Ảnh: CNBC.
Theo trang CNN Business, một trong những trường hợp điển hình của tình trạng này là bà Patrice De La Ossa, người vào năm 2022 đã quyết định bán nhà ở Phoenix và chuyển đến Tucson để tiết kiệm chi phí cho con trai theo học tại Đại học Arizona. Tuy nhiên, quyết định này đã khiến bà phải đối mặt với mức lãi suất vay mua nhà cao hơn nhiều so với trước đây.
Khi chuyển nhà, bà De La Ossa đã từ bỏ khoản vay thế chấp với lãi suất 2,25% để chuyển sang khoản vay mới với lãi suất 6,8%. Bà đã hy vọng rằng đây chỉ là giải pháp tạm thời và lãi suất sẽ giảm để bà có thể vay một khoản vay mới với số tiền phải thanh toán hàng tháng thấp hơn. Tuy nhiên, hơn 4 năm đã trôi qua, con trai đã tốt nghiệp, nhưng bà De La Ossa vẫn phải trả mức lãi suất 6,8% vì lãi suất không hề giảm.
Phân tích của trang web bất động sản Redfin dựa trên dữ liệu từ Cơ quan Tài chính Nhà ở Liên bang Mỹ (FHFA), trong những năm đầu của đại dịch Covid-19, lãi suất vay mua nhà ở Mỹ đã giảm xuống dưới 3%, và nhiều chủ nhà đã đảo nợ để giảm bớt gánh nặng tài chính hàng tháng. Tuy nhiên, vào cuối năm ngoái, lần đầu tiên kể từ khi đại dịch bắt đầu, số người vay thế chấp nhà ở Mỹ chịu mức lãi suất vay trên 6% đã vượt qua số người vay thế nhà được hưởng lãi suất dưới 3%.
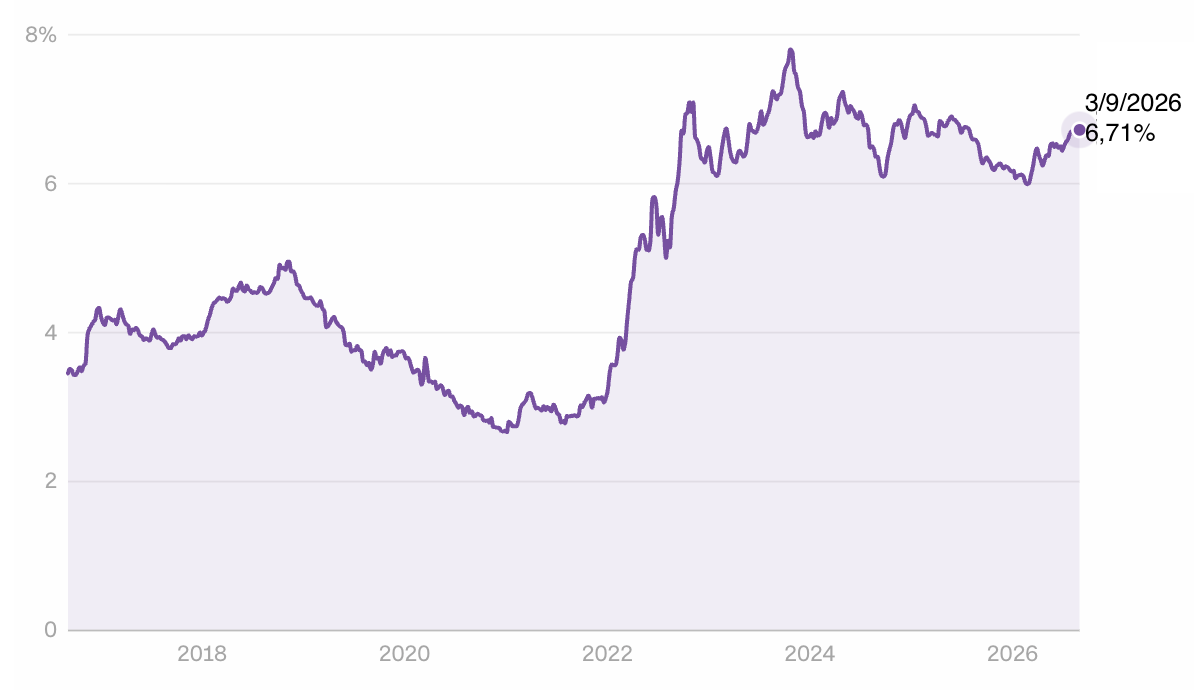
Lãi suất khoản vay thế chấp nhà kỳ hạn 30 năm với lãi suất cố định - loại hình vay mua nhà phổ biến nhất tại Mỹ - đã duy trì ở mức trên 6% trong suốt 4 năm qua, thậm chí có lúc vượt qua 7%. Những người mua nhà trong giai đoạn này có thể nuôi hy vọng lãi suất sẽ giảm để có thể đảo nợ sang khoản vay rẻ hơn. Tuy nhiên, sự giải tỏa mà họ mong đợi đến nay vẫn chưa thành hiện thực.
Tuần trước, lãi suất của khoản vay này vượt 6,7%, mức cao nhất trong hơn 1 năm trở lại đây - theo dữ liệu từ công ty tài chính nhà ở Freddie Mac.
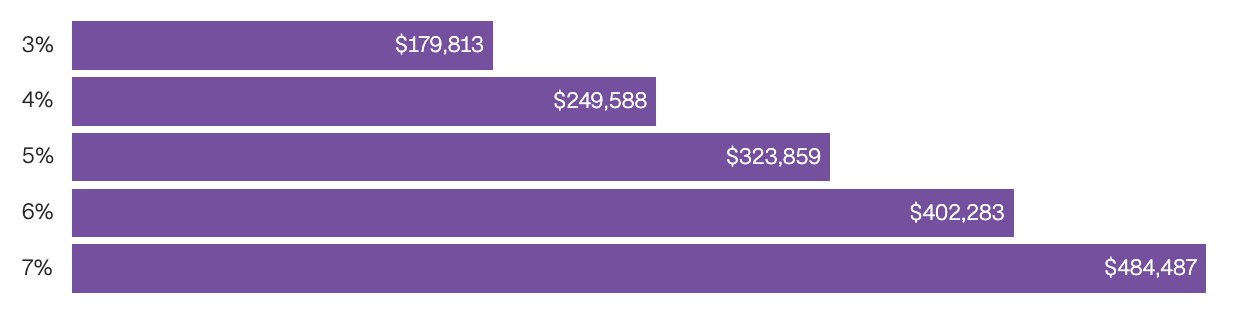
Bà De La Ossa, người hiện đang làm việc trong một công ty giáo dục, phải trả thêm gần 900 USD mỗi tháng cho khoản vay mới so với khoản vay cũ ở Phoenix, mặc dù giá trị hai khoản vay này gần như giống hệt nhau. Sự chênh lệch giữa lãi suất 3% và 6% tương đương với hàng trăm nghìn USD tiền lãi trong suốt thời gian vay, chưa kể đến số tiền gốc đã vay.
Ước tính tổng số tiền lãi phải trả trong suốt thời gian vay của một khoản vay thế chấp nhà trị giá 434.100 USD, thời hạn vay 30 năm với lãi suất cố định ở Mỹ, theo từng mức lãi suất khác nhau - Nguồn: CNN.
Trao đổi với CNN Business, bà De La Ossa bày tỏ nỗi thất vọng về số tiền lãi phải trả hàng tháng cho khoản vay mua nhà. Bà cũng cho biết nếu lãi suất không giảm đủ để có thể đảo nợ sớm, bà có thể phải cân nhắc việc chuyển sang một căn nhà khác có giá rẻ hơn.
Đã có một khoảng thời gian ngắn trong năm nay lãi suất vay mua nhà ở Mỹ có dấu hiệu giảm. Đó là khoảng thời gian tốc độ lạm phát dường như lùi nhanh về mục tiêu 2% của Cục Dự trữ Liên bang Mỹ (Fed). Đối với những người có khoản vay thế chấp nhà đang chờ đợi để đảo đảo nợ, đó dường như là cơ hội mà họ đã mong đợi.
Tuy nhiên, sau khi Mỹ và Israel tấn công Iran vào cuối tháng 2, lãi suất đã quay đầu tăng trở lại. CNN Business đã phỏng vấn một số chủ nhà đang mong muốn đảo nợ và nhận thấy gần như tất cả đều có chung một nỗi thất vọng. Đối mặt biến động lãi suất gần đây, những người vay này lo ngại rằng kế hoạch đảo nợ của họ có thể bị trì hoãn trong nhiều năm.
Nhiều cố vấn tài chính thường cho rằng việc đảo nợ khoản vay thế chấp nhà ở Mỹ là hợp lý nếu người vay có thể giảm lãi suất ít nhất một điểm phần trăm. Tuy nhiên, theo ông Daryl Fairweather, nhà kinh tế trưởng tại Redfin, ở mức lãi suất hiện nay, việc đảo nợ không có ý nghĩa đối với hầu hết những người có khoản vay thế chấp nhà ở Mỹ, trừ khi họ đang ở trong những tình huống rất cụ thể như cần hợp nhất nợ thẻ tín dụng hoặc cần tiền cho việc cải tạo nhà.
Theo Hiệp hội Ngân hàng cho vay thế chấp nhà của Mỹ số lượng đơn xin đảo nợ đã duy trì ở mức thấp trong những năm lãi suất vay mua nhà tăng trở lại trên 6%.
Lãi suất vay thế chấp nhà kỳ hạn 30 năm với lãi suất cố định ở Mỹ từ năm 2016 đến nay - Nguồn: Freddie Mac/CNN.
Ông David Belmonte, một doanh nhân sở hữu công ty xây dựng ở East Moriches, New York, ban đầu nghĩ rằng ông đã kiểm soát tốt khoản vay mua nhà của mình. Lãi suất là 7,2%, và khoản thanh toán hàng tháng khoảng 6.000 USD, nhưng ông nghĩ rằng mức lãi suất cao này sẽ không kéo dài mãi mãi.
Khi ông Belmonte mua nhà 3 năm trước, người môi giới vay mua nhà đã đưa ra lời khuyên phổ biến trong giới chuyên gia bất động sản lúc bấy giờ: "Hẹn hò với lãi suất, kết hôn với ngôi nhà”. Ý tưởng ở đây rất đơn giản: ngôi nhà là một cam kết dài hạn, nhưng lãi suất có thể thay đổi. Nếu lãi suất giảm, chủ nhà có thể đảo nợ. Nhưng giờ đây, câu nói này dường như đã lỗi thời.
Bà Mary Lee Blaylock, Chủ tịch của công ty Coldwell Banker Affiliates, cho biết người vay mua nhà ở Mỹ nên chuẩn bị tinh thần “chung sống” lâu dài với mức lãi suất mà họ nhận được khi mua nhà.
Đối với ông Belmonte, mức lãi suất này càng trở nên khó chịu hơn khi công việc kinh doanh của ông bị ảnh hưởng bởi sự bất ổn liên quan tới các cuộc trấn áp nhập cư. Trong số 6 công nhân của ông, 3 người đã ngừng làm việc, bao gồm một người bị bắt giữ tạm thời bởi cơ quan giám sát nhập cư. Ông Belmonte cho biết mặc dù những công nhân còn lại có giấy tờ hợp pháp, họ vẫn lo ngại về các cuộc truy quét nhập cư tiếp theo.
Với một nửa lực lượng lao động đã ra đi, ông Belmonte cho biết các công việc của ông mất nhiều thời gian hơn để hoàn thành, dẫn tới thu nhập trở nên kém ổn định hơn. "Tiến độ dự án chậm lại, công việc ít đi, tiền ít hơn”, ông nói.
Ông Belmonte cho biết ông đang gặp khó khăn trong việc thanh toán khoản vay hiện tại. “Tôi có cảm giác mắc kẹt vì lãi suất quá cao. Nếu lãi suất giảm xuống 5%, tôi tiết kiệm được nhiều”, ông nói.
Chuyển nhà không phải là một giải pháp thực tế đối với ông Belmonte, vì ông cần đủ không gian cho vợ, con gái và ba đứa cháu ngoại, tất cả đều sống cùng ông. Ở tuổi 59, ông thường đùa rằng mình có thể nghỉ hưu ở tuổi 97.