(KTSG) - Việt Nam cần xây dựng hệ thống thuế đủ mạnh để làm giảm động cơ đầu cơ và tích trữ bất động sản. Mục tiêu dài hạn là khôi phục sự lưu chuyển của dòng vốn từ đầu cơ tài sản sang các hoạt động sản xuất, đổi mới sáng tạo và nâng cao năng suất.
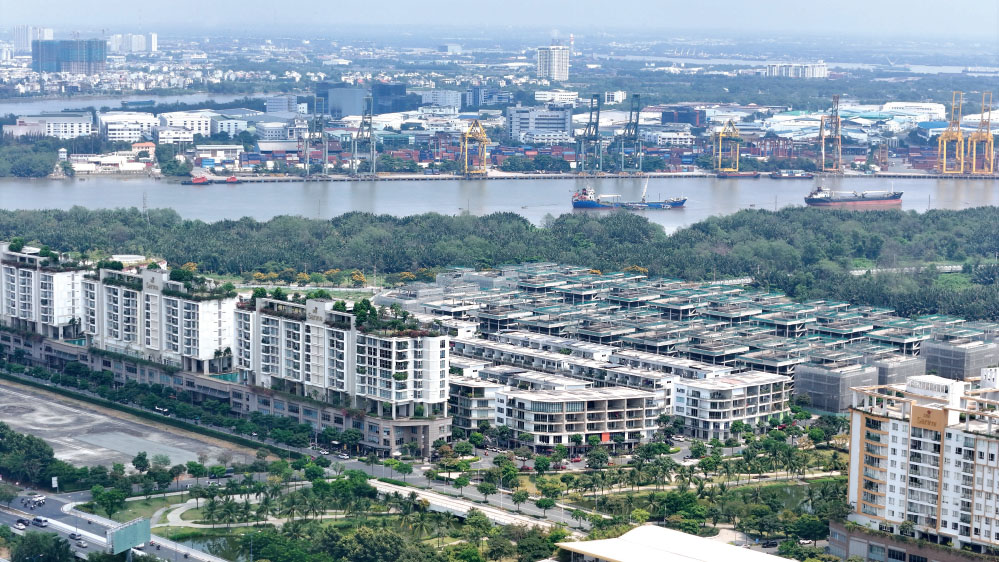
Bất động sản là đích đến của dòng vốn và tín dụng trong bối cảnh tín dụng tăng tốc. Ảnh: LÊ VŨ
Khi giá nhà vượt xa thu nhập: Dòng vốn bắt đầu bị tắc nghẽn
Theo Numbeo (2026), một nền tảng dữ liệu cộng đồng chuyên cung cấp thông tin về chi phí sinh hoạt và giá nhà đất, chỉ số giá nhà/thu nhập ở các thành phố như Hà Nội hay TPHCM hiện nay lần lượt là 38 (đứng thứ 3) và 32 (đứng thứ 11) trong danh sách những thành phố có giá nhà cao nhất thế giới.
Khi giá nhà tăng, tài sản của người sở hữu nhà đất tăng lên. Ngân hàng mở rộng tín dụng dựa trên giá trị tài sản thế chấp ngày càng lớn. Các doanh nghiệp bất động sản mở rộng đầu tư. Thị trường trở nên sôi động. Nhưng khi đã lên quá cao, giá tài sản bắt đầu tách rời khỏi nền tảng thu nhập hay khả năng chi trả của người dân có nhu cầu ở thực. Thanh khoản thị trường bắt đầu suy giảm. Người bán không muốn giảm giá. Người mua không đủ khả năng mua. Ngân hàng bị kẹt trong mớ tài sản thế chấp mất khả năng thanh khoản. Các giao dịch dần biến mất. Vốn bị mắc kẹt trong những tài sản có giá trị danh nghĩa rất lớn nhưng không thể chuyển hóa thành dòng tiền thực.
Hậu quả là, một lượng lớn nguồn lực quốc gia bị đóng băng trong nhà đất, dự án dở dang và các tài sản không được khai thác hiệu quả.
Đây là nghịch lý của nền kinh tế Việt Nam khi trong nhiều năm, tín dụng luôn tăng nhanh hơn nhiều so với tốc độ tăng trưởng GDP, nhưng doanh nghiệp vẫn liên tục phản ánh khó tiếp cận vốn. Bởi lẽ, một phần lớn tín dụng đã được sử dụng để tài trợ cho việc mua bán và nắm giữ tài sản thay vì tạo ra năng lực sản xuất mới, và khi các tài sản này bị mắc kẹt ở mức giá phi lý, vốn không lưu chuyển, nền kinh tế thiếu vốn cho sản xuất.
Và khi vốn trở nên khan hiếm, lãi suất bị đẩy lên là điều không tránh khỏi.