thảo luận Góc nhìn về BHXH

  • Người tạo chủ đề Người tạo chủ đề cyonlong
  • Ngày bắt đầu Ngày bắt đầu

cyonlong

Junior Member
For MOD: do mình không biết để đâu cho phù hợp, nên tự để trong Kinh Tế / Luật, nhờ MOD chuyển sang box phù hợp hơn nếu có

Mình theo dõi thì thấy đề tài liên quan tới BHXH có khá nhiều góc nhìn tiêu cực và chưa hiểu đúng và đủ về mô hình BHXH. Mình viết bài này đưa ra góc nhìn của mình về khía cạnh thống kê và con số để mọi người có cái nhìn khách quan hơn.

1. Trước tiên BHXH mục đích là để An Sinh cho toàn Xã Hội, chứ không phải để đầu tư sinh lời, tất cả các chính sách an sinh xã hội mục tiêu cũng chỉ bảo vệ người yếm thế có chất lượng cuộc sống được đảm bảo ở mức tối thiểu

2. Đóng BHXH sẽ lời hay lỗ, hãy nhìn vào con số thực tế:
- Tỷ lệ đóng: 22% lương hàng tháng (chỉ bao gồm hưu trí, tử tuất vì tai nạn lao động => lãnh 1 lần, thất nghiệp => thất nghiệp thì được lãnh, y tế => hiệu hự hàng năm) => 1 năm đóng 2.64 tháng lương
-- Đóng 20 năm => đóng tổng cộng 52.8 tháng lương
-- Đóng 35 năm => đóng tổng cộng 92.4 tháng lương
  • Tuổi nghỉ hưu: Nam 62 tuổi, Nữ 60 tuổi
  • Tuổi thọ trung bình của người Việt: 75 tuổi (theo số liệu của WorldBank thu thập vào năm 2020, link gốc: https://data.worldbank.org/indicator/SP.DYN.LE00.IN?locations=VN)
  • Số năm hưởng tính theo tuổi thọ trung bình: Nam => 13 năm, Nữ => 15 năm
-- Đối với ai đóng 20 năm (hưởng 45% lương mỗi tháng): Nam => 13 năm x 12 tháng x 45% = 70.2 tháng lương, Nữ => 15 năm x 12 tháng x 45% = 81 tháng, trung bình Nam/Nữ: 75.6 tháng
-- Đối với ai đóng 35 năm (hưởng 75% lương mỗi tháng): Nam => 13 năm x 12 tháng x 75% = 117 tháng lương, Nữ => 15 năm x 12 tháng x 75% = 135 tháng, trung bình Nam/Nữ: 126 tháng
=> Như vậy theo số liệu thực tế thì người đóng BHXH theo mức trung bình luôn luôn lãnh nhiều hơn mức mình đóng

3. Một số ý kiến cho một số câu hỏi thường gặp dựa trên nguỵ biện:
  • 40 tuổi bị đuổi thì lấy gì sống tới 60/62 tuổi để lãnh lương hưu? => cho dù đóng hay không đóng thì bạn cũng phải tự tìm cách sống, tại sao lại mong muốn có ai đó phải lo cho cuộc sống của bạn khi chính bạn có khả năng lao động mà chịu tiếp tục lao động kiếm sống
  • Lãnh lương hưu không đủ sống? => đóng ít hưởng ít, đóng bao nhiêu hưởng bao nhiêu, tại sao lại muốn đóng ít hưởng nhiều
  • Tại sao số tuổi lãnh lại chờ tới 60/62 mà không phải nghỉ làm thì được lãnh? => đóng nhiêu hưởng nhiêu, đóng ít nhưng muốn lãnh nhiều là không hợp lý
-- Trường hợp cho các bạn lãnh hết tiến các bạn đóng: vì dụ 22 tuổi ra trường, làm 20 năm, năm 42 tuổi lãnh lương hưu thì lãnh 52.8 tháng lương cho tròn thành 60 tháng thì cũng chỉ 5 năm, vậy từ năm 48 tuổi bạn lại thành gánh nặng cho xã hội => nên không đúng mục tiêu an sinh xã hội
-- Thường thì quy định tuổi hưu sẽ dựa trên nhiều yếu tố: tuổi thọ trung bình, tình hình xã hội, tỷ lệ đóng trong xã hội, vâng vâng ...
- Tôi có thể tự quản lý tài chính, tôi đem tiền gởi ngân hàng lãi dơn lãi kép?
-- Đối với những bạn thực hiện như bạn nói thì chúc mừng bạn (nhưng theo góc nhìn cá nhân mình thì tỷ lệ những người thực hiện được không nhiều, giống như tỷ lệ người giàu trong xã hội) => nhưng bạn sẽ sống trong một xã hội bất ổn với muôn vàn người vô gia cư, người trẻ đau đáu nỗi lo cơm áo gạo tiền chăm sóc tam đại đồng đường (cha mẹ ông bà, vâng vâng ...)
-- Phần còn lại sẽ có 1 cuộc sống đầy bất ổn, tỷ lệ chêch lệch giàu nghèo khá cao, không được chăm sóc y tế, vâng vâng ...
=> câu hỏi đặt ra cho mỗi chúng ta là muốn sống trong 1 xã hội an sinh và ổn định? Hay muốn sống trong xã hội phần ít do thông minh tài giỏi sẽ có cuộc sống tốt và phần đông còn lại sẽ sống trong 1 xã hội bất ổn?

P.S: trên đây là góc nhìn cá nhân của mình, mình sẽ chỉ trả lời những bạn thật sự trao đổi thiện chí, còn nhưng bạn khôn lõi tiểu tiết thì mình mĩnh quan điểm không hợp thì ai giữ quan điểm nấy cho vui vẻ đôi bên
 
ae nào làm 1 bảng so sanh về BHXH (or giống giống vậy) của 1 số nước để nhìn tương quan thử.
Vi du Nhật, Hàn, Trung Quốc (khối châu Á), Thái Sing Malay (khối DNA), Anh Đức Pháp (khối châu Au), Canada Mỹ Mex (khối châu Mỹ)
 
Cái người ta phản đối về cách vận hành và chính sách tính toán và trả tiền của quỹ. Những rủi ro về lạm phát cao. Những cái này bài viết không đề cập đến. Nên quan điểm của thớt nó nằm đâu đó trên thiên đường.

Đơn cử tính toán ở luận điểm số 2 thì một là lên thiên đàng mà sống, hai là không hiểu gì về tài chính.

Xét dòng tiền theo thời gian, giá trị tiền thì bao giờ cũng xét đến lãi suất và lạm phát.
Chỉ số lãi suất tham chiếu, trong tính toán của quỹ là trái phiếu chính phủ, trong khi người dân thì thích nhìn vào lãi suất ngân hàng (cứ cho đơn giản là trung bình của big4, kì hạn 24-36 tháng)
Chỉ số lạm phát cũng có nhiều cách tính. Lý thuyết thì là CPI, nhưng nhiều người không tin cái CPI, có thể tham chiếu Vàng index, USD index, còn dân lao động thì nhìn vào hộp cơm index.
Ở những nước đang phát triển như VN thì lãi suất hay lạm phát nó không ổn định như các nước phát triển.

Ví dụ đơn giản tỷ số trượt giá của quỹ năm 2000 so với 2023 là 3.7 Nhìn vào hộp cơm index, năm 2000 tôi ăn suất cơm cơ bản là 5k. Giờ suất cơm cơ bản là 30k, gấp 6 lần. Lý do tôi ko tin vào cái CPI là vì thế.
Còn vàng thì khỏi nói. Nhưng giờ ko còn là bản vị vàng, nên vàng index ko có ý nghĩa lắm.

Một điểm tranh cãi là về vấn để rút BHXH 1 lần, khi tính ra số tiền dc rút thiệt nhiều so với số tiền đóng vào. (Thiệt so với đem gửi tiết kiệm)

Túm váy là:
Người ta đặt bài toán so sánh: nếu tôi tự tiết kiệm, so với BHXH thì sẽ thế nào.

BHXH chỉ nên đáp ứng mục tiêu mức thu nhập tối thiểu khi về hưu, một hình thức cưỡng bức tuân thủ kỉ luật tiết kiệm.

Sent from Samsung SM-G985F using vozFApp
 
Cái người ta phản đối về cách vận hành và chính sách tính toán và trả tiền của quỹ. Những rủi ro về lạm phát cao. Những cái này bài viết không đề cập đến. Nên quan điểm của thớt nó nằm đâu đó trên thiên đường.

Đơn cử tính toán ở luận điểm số 2 thì một là lên thiên đàng mà sống, hai là không hiểu gì về tài chính.

Xét dòng tiền theo thời gian, giá trị tiền thì bao giờ cũng xét đến lãi suất và lạm phát.
Chỉ số lãi suất tham chiếu, trong tính toán của quỹ là trái phiếu chính phủ, trong khi người dân thì thích nhìn vào lãi suất ngân hàng (cứ cho đơn giản là trung bình của big4, kì hạn 24-36 tháng)
Chỉ số lạm phát cũng có nhiều cách tính. Lý thuyết thì là CPI, nhưng nhiều người không tin cái CPI, có thể tham chiếu Vàng index, USD index, còn dân lao động thì nhìn vào hộp cơm index.
Ở những nước đang phát triển như VN thì lãi suất hay lạm phát nó không ổn định như các nước phát triển.

Ví dụ đơn giản tỷ số trượt giá của quỹ năm 2000 so với 2023 là 3.7 Nhìn vào hộp cơm index, năm 2000 tôi ăn suất cơm cơ bản là 5k. Giờ suất cơm cơ bản là 30k, gấp 6 lần. Lý do tôi ko tin vào cái CPI là vì thế.
Còn vàng thì khỏi nói. Nhưng giờ ko còn là bản vị vàng, nên vàng index ko có ý nghĩa lắm.

Một điểm tranh cãi là về vấn để rút BHXH 1 lần, khi tính ra số tiền dc rút thiệt nhiều so với số tiền đóng vào. (Thiệt so với đem gửi tiết kiệm)

Túm váy là:
Người ta đặt bài toán so sánh: nếu tôi tự tiết kiệm, so với BHXH thì sẽ thế nào.

BHXH chỉ nên đáp ứng mục tiêu mức thu nhập tối thiểu khi về hưu, một hình thức cưỡng bức tuân thủ kỉ luật tiết kiệm.

Sent from Samsung SM-G985F using vozFApp
- Nếu bạn đọc kỹ ý thứ nhất sẽ không có việc so sánh giữa BHXH và đầu tư sinh lời => mục tiêu chung của tất cả các chính sách BHXH là An Sinh (giúp cho cuộc sống của người già không còn khả năng lao động có chất lượng cuộc sống được an tâm hơn => còn an tâm tới mức nào thì tuỳ giai đoạn và tuỳ quốc gia)
-- Trong phần này phần nguỵ biện nhiều nhất các bạn hay dùng là năm xxxx giá hộp cơm là 6K, năm yyyy giá hộp cơm là 30K => tự suy ra là từ năm xxxx tới năm yyyy tiền trượt giá 6 lần. Phần này cơ bản nhất là 2 hộp cơm ở 2 năm khác nhau chắc chắn 1 điều chất lượng khác nhau từ nguyên liệu, vệ sinh an toàn thực phẩm, vâng vâng ... nên cơ bản là không thể so sánh được
- Còn về việc rút BHXH 1 lần cơ bản đây là 1 chính sách dân tuý chiều lòng dân lúc được đưa ra, nhưng hệ quả tới bây giờ vẫn chưa khắc phục được
-- Quay lại mục tiêu của BHXH là An Sinh => nên hầu hết các nước trên thế thới không hề cho rút 1 lần, vì cho rút 1 lần không khác gì không cần chính sách BHXH
-- Mức chi trả 1 lần hiện tại là trước 2014 đóng đủ 1 năm được 1.5 tháng lương bình quân, sau 2014 thì được 2 tháng lương bình quân => nên đừng nhìn vào cách tính dựa vào chính sách bù trượt giá từng năm để thấy số tiền lãnh 1 lần chênh lệch so với số tiền đóng
- Câu hỏi bạn đặt ra là tự tiết kiệm được thì đã có trong bài ở trên => đa số sẽ không tự tiết kiệm được, nên mới có chính sách BHXH
 
- Nếu bạn đọc kỹ ý thứ nhất sẽ không có việc so sánh giữa BHXH và đầu tư sinh lời => mục tiêu chung của tất cả các chính sách BHXH là An Sinh (giúp cho cuộc sống của người già không còn khả năng lao động có chất lượng cuộc sống được an tâm hơn => còn an tâm tới mức nào thì tuỳ giai đoạn và tuỳ quốc gia)
-- Trong phần này phần nguỵ biện nhiều nhất các bạn hay dùng là năm xxxx giá hộp cơm là 6K, năm yyyy giá hộp cơm là 30K => tự suy ra là từ năm xxxx tới năm yyyy tiền trượt giá 6 lần. Phần này cơ bản nhất là 2 hộp cơm ở 2 năm khác nhau chắc chắn 1 điều chất lượng khác nhau từ nguyên liệu, vệ sinh an toàn thực phẩm, vâng vâng ... nên cơ bản là không thể so sánh được
- Còn về việc rút BHXH 1 lần cơ bản đây là 1 chính sách dân tuý chiều lòng dân lúc được đưa ra, nhưng hệ quả tới bây giờ vẫn chưa khắc phục được
-- Quay lại mục tiêu của BHXH là An Sinh => nên hầu hết các nước trên thế thới không hề cho rút 1 lần, vì cho rút 1 lần không khác gì không cần chính sách BHXH
-- Mức chi trả 1 lần hiện tại là trước 2014 đóng đủ 1 năm được 1.5 tháng lương bình quân, sau 2014 thì được 2 tháng lương bình quân => nên đừng nhìn vào cách tính dựa vào chính sách bù trượt giá từng năm để thấy số tiền lãnh 1 lần chênh lệch so với số tiền đóng
- Câu hỏi bạn đặt ra là tự tiết kiệm được thì đã có trong bài ở trên => đa số sẽ không tự tiết kiệm được, nên mới có chính sách BHXH

Xàm. Không xét cụ thể tới cách thức vận hành quỹ và chỉ số tài chính, chỉ ra rả mồm về lý thuyết này nọ thì gọi là lý thuyết xuông duy ý chí. Mà hậu quả của duy ý chí thì lịch sử không thiếu.
Tôi thấy mình không đủ năng lực để tranh luận ở thớt này. Nên tôi dừng ở đây.

Sent from Samsung SM-G985F using vozFApp
 
2. Đóng BHXH sẽ lời hay lỗ, hãy nhìn vào con số thực tế:
- Tỷ lệ đóng: 22% lương hàng tháng (chỉ bao gồm hưu trí, tử tuất vì tai nạn lao động => lãnh 1 lần, thất nghiệp => thất nghiệp thì được lãnh, y tế => hiệu hự hàng năm) => 1 năm đóng 2.64 tháng lương
-- Đóng 20 năm => đóng tổng cộng 52.8 tháng lương
-- Đóng 35 năm => đóng tổng cộng 92.4 tháng lương
  • Tuổi nghỉ hưu: Nam 62 tuổi, Nữ 60 tuổi
  • Tuổi thọ trung bình của người Việt: 75 tuổi (theo số liệu của WorldBank thu thập vào năm 2020, link gốc: https://data.worldbank.org/indicator/SP.DYN.LE00.IN?locations=VN)
  • Số năm hưởng tính theo tuổi thọ trung bình: Nam => 13 năm, Nữ => 15 năm
-- Đối với ai đóng 20 năm (hưởng 45% lương mỗi tháng): Nam => 13 năm x 12 tháng x 45% = 70.2 tháng lương, Nữ => 15 năm x 12 tháng x 45% = 81 tháng, trung bình Nam/Nữ: 75.6 tháng
-- Đối với ai đóng 35 năm (hưởng 75% lương mỗi tháng): Nam => 13 năm x 12 tháng x 75% = 117 tháng lương, Nữ => 15 năm x 12 tháng x 75% = 135 tháng, trung bình Nam/Nữ: 126 tháng
=>
Như vậy theo số liệu thực tế thì người đóng BHXH theo mức trung bình luôn luôn lãnh nhiều hơn mức mình đóng
Nhiều hơn này là giá trị tuyệt đối về con số. Như sai sót cơ bản là ko tính đến trượt giá của đồng tiền. Tức lạm phát đã làm mất sức mua của tiền giấy.

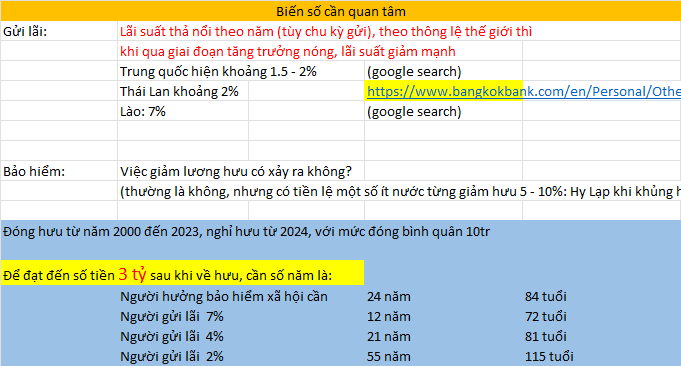
  • về con số tuyệt đối thì chỉ 10 năm lĩnh hưu là sẽ hoà vốn. Và thậm chí chỉ 5 năm nếu đc trả hưu với hệ số bù lạm phát cao.
  • Nhưng con số được trả hưu đó có sức mua thấp hơn rất nhiều so với giá trị tiền đã đóng trong quá khứ.


Cái vấn đề cơ bản trong hạch toán lời lỗ đó là: thời gian tham gia bảo hiểm xã hội rất dài, và VN là quốc gia lạm phát cao và tiền mất sức mua rất nhanh.

-> Nên việc đnáh đồng ngang giá đồng tiền ở tại thời điểm đóng với giá trị đồng tiền ở thời điểm tương lai là là sai cơ bản. Và có thể dẫn đến thiệt hại rất nặng.

-> Bảo hiểm họ có cái lợi là điều chỉnh lạm phát đi sau, nên người dân ko được đảm bảo chắc chắn 10tr của họ được bù lạm phát và đảm bảo sức mua của 10tr này ở thời điểm 30 năm sau. Và ví dụ cho dễ hiểu: thực tế là 10tr của 30 năm sau nó đã trượt giá thành 100tr, nhưng BHXH chỉ trả lương hưu tương đương 60tr thôi. Tức lỗ 40tr về sức mua.

-> thực tế, với số tiền thu từ bảo hiểm ở hiện tại, 30 năm sau BHXH chi trả thì họ vẫn lời (khi quy đổi sức mua/ bù trừ lạm phát) - trong khi tiền từ BHXH là còn được sử dụng đầu tư và sinh lời. Và về lý thuyết với tuổi thọ bình quân của người Việt thì BHXH chưa thể vỡ quỹ được - chưa kể dân số vẫn đang khá trẻ. Nên chắc chắc chắn số tiền trong quỹ đã bị hao hụt không tên đi đâu đó.

-> Tính theo giá trị hoàn vốn bằng con số tuyệt đối (coi là đất nước không có lạm phát - 10tr ở hiện tại và 10tr ở 30 năm sau đó là có sức mua như nhau) -> Thì chỉ 10 năm sau khi nghỉ hưu là nhận đủ số tiền đã đóng. Nhưng số tiền này quy đổi về sức mua thì thiệt hại rất nặng so với thời điểm đã đóng số tiền đó.
Còn sự thực lãi suất kép ở VN thì ko bù nổi lạm phát. (nếu quy qua tuổi thọ trung bình VN và tiền hưu thì còn lỗ nặng hơn nữa). Nhưng ai nhắm sống lâu được trên 100 tuổi thì chơi BHXH sẽ có lời.

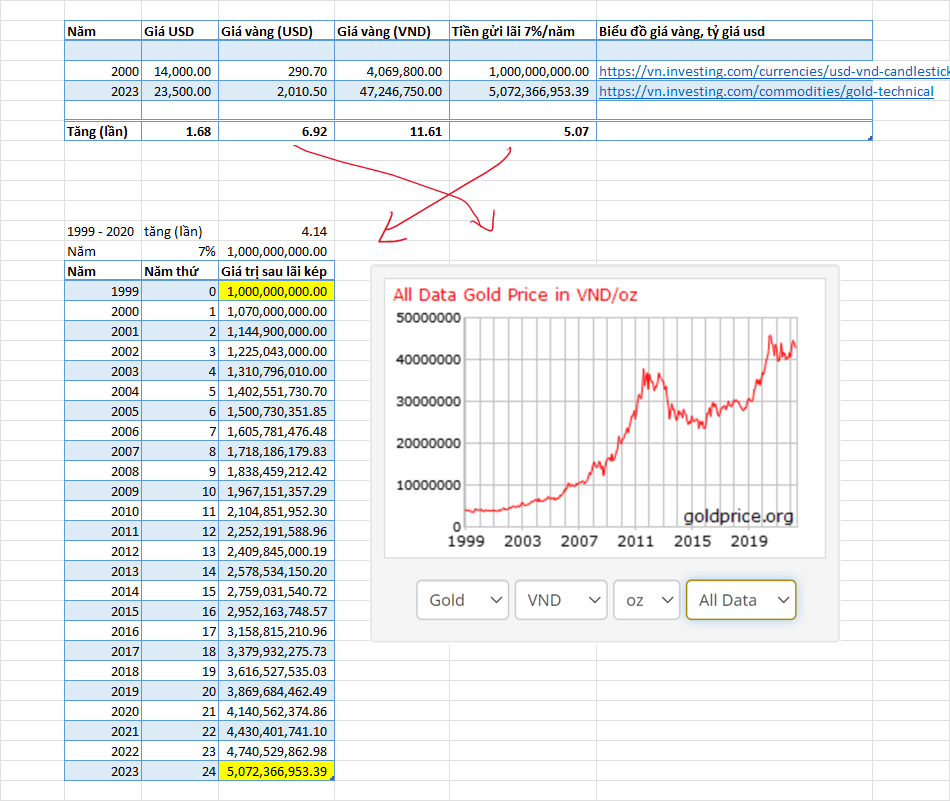
Từ 2000 - 2023: Tiền gửi lãi KÉP có thể tăng 5 lần. Nhưng giá vàng đã tăng 11 lần.

-> Tiền mất sức mua quá nhanh. 5 tỷ ở 2023 chỉ ngang sức mua 500tr của năm 2000. Trong khi tiền gốc là 1 tỏi, tức là lỗ 1/2 gốc khi gửi lãi.

(theo vàng - công cụ chống lạm phát).

ZhuzAfw.png


Lỗ hay lãi thì tùy quan điểm từng người. Nếu VN cũng quay về môi trường lãi suất thấp, và người hưởng hưu sống thọ thì chơi bảo hiểm sẽ lãi. Ngược lại sẽ lỗ. Bọn quản lý bảo hiểm là nó quản lý vĩ mô (tức nó tính lãi lỗ theo tuổi thọ trung bình).

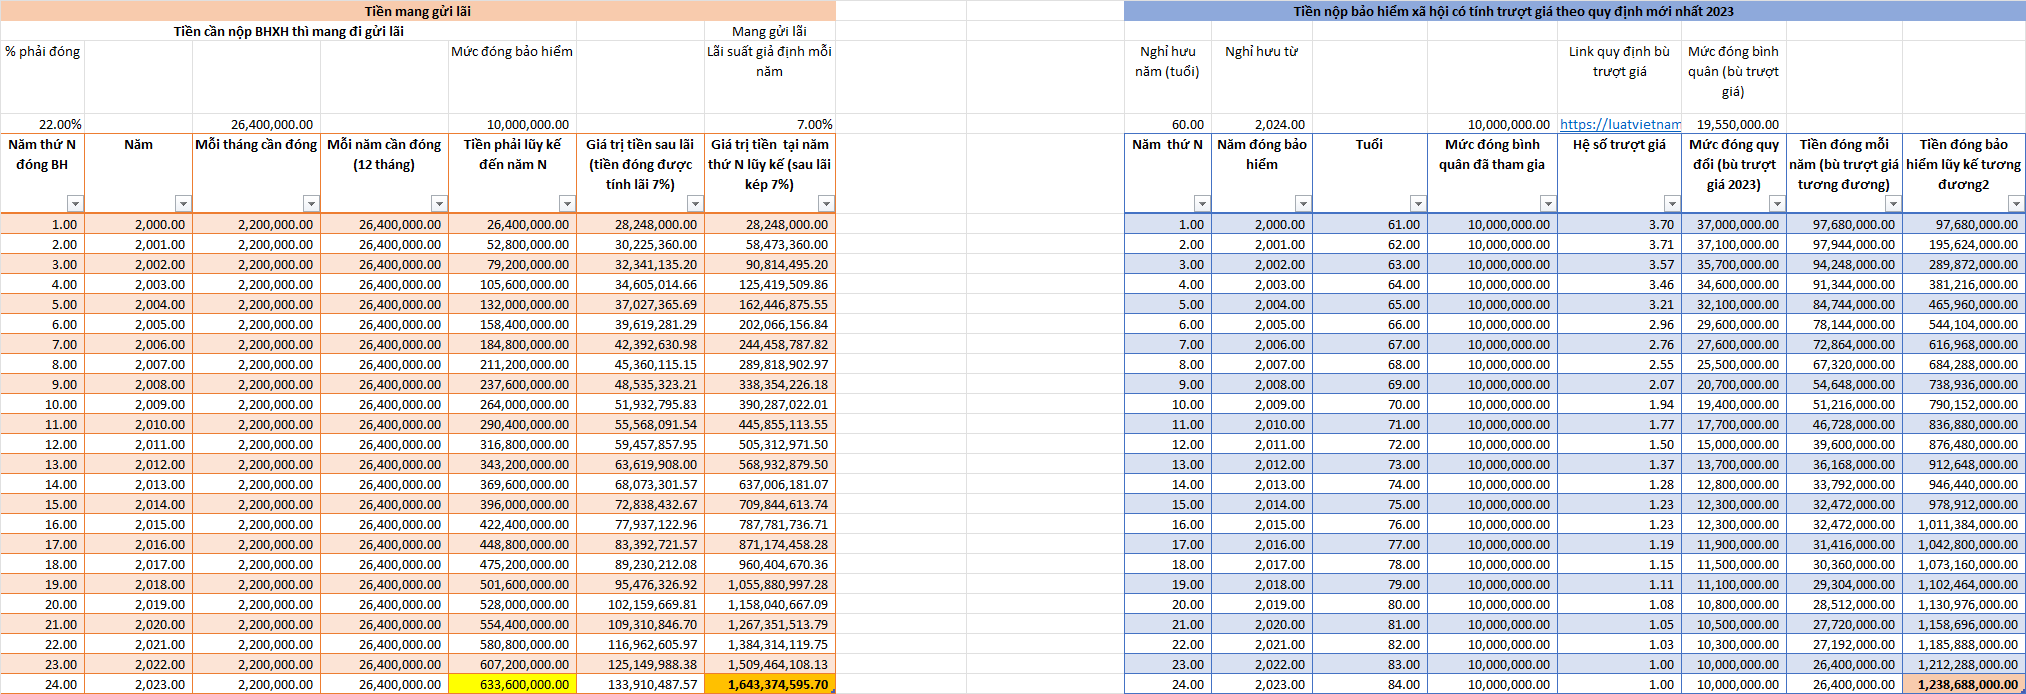
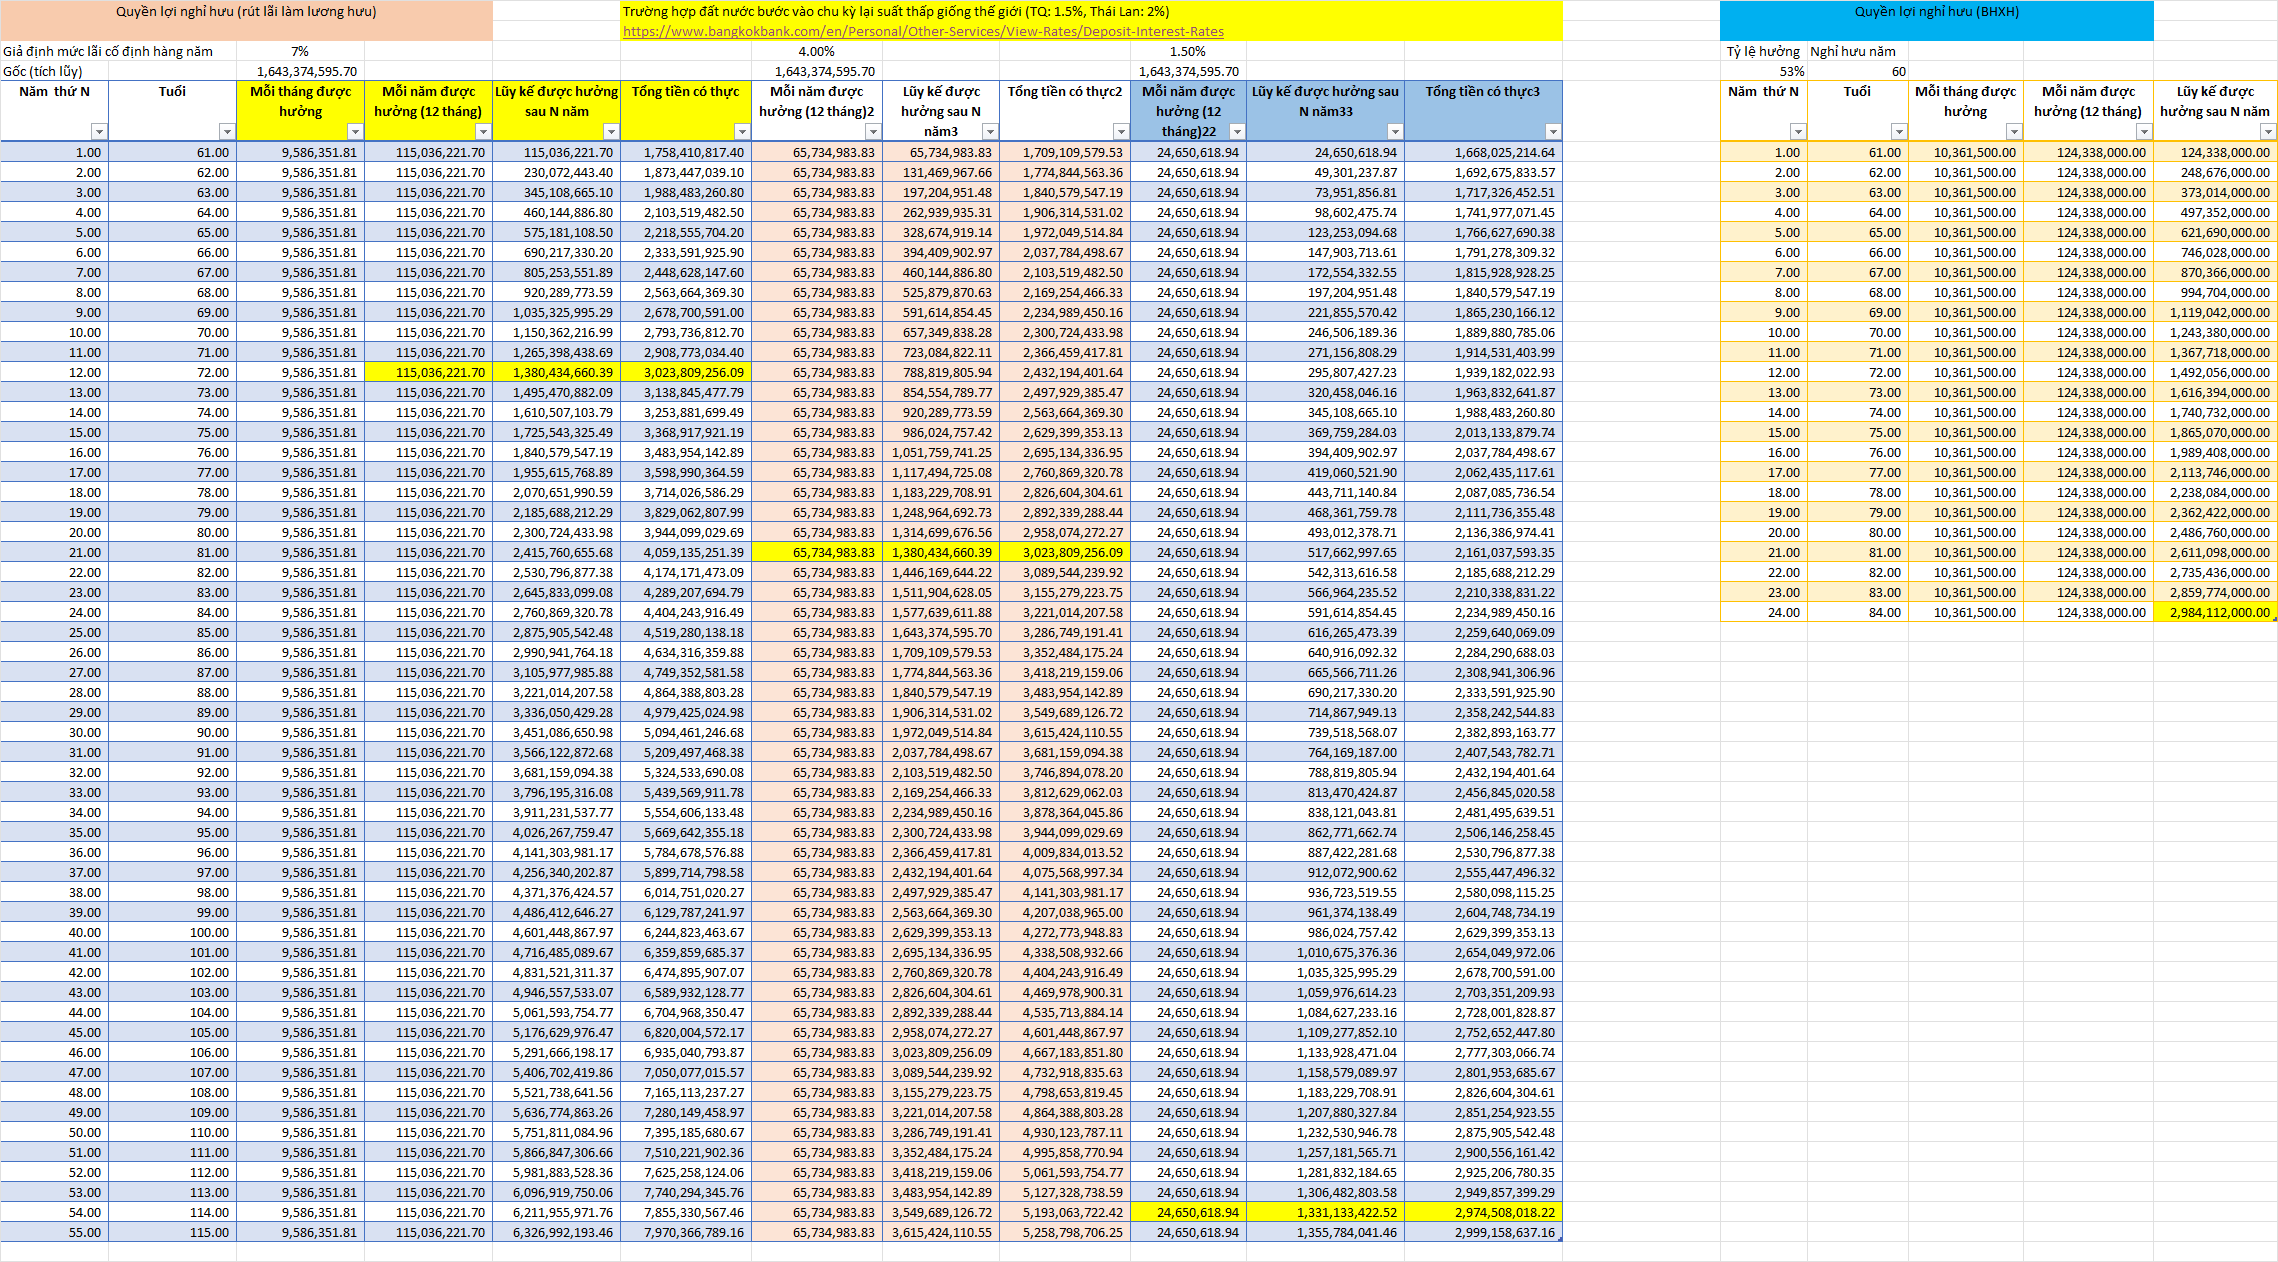
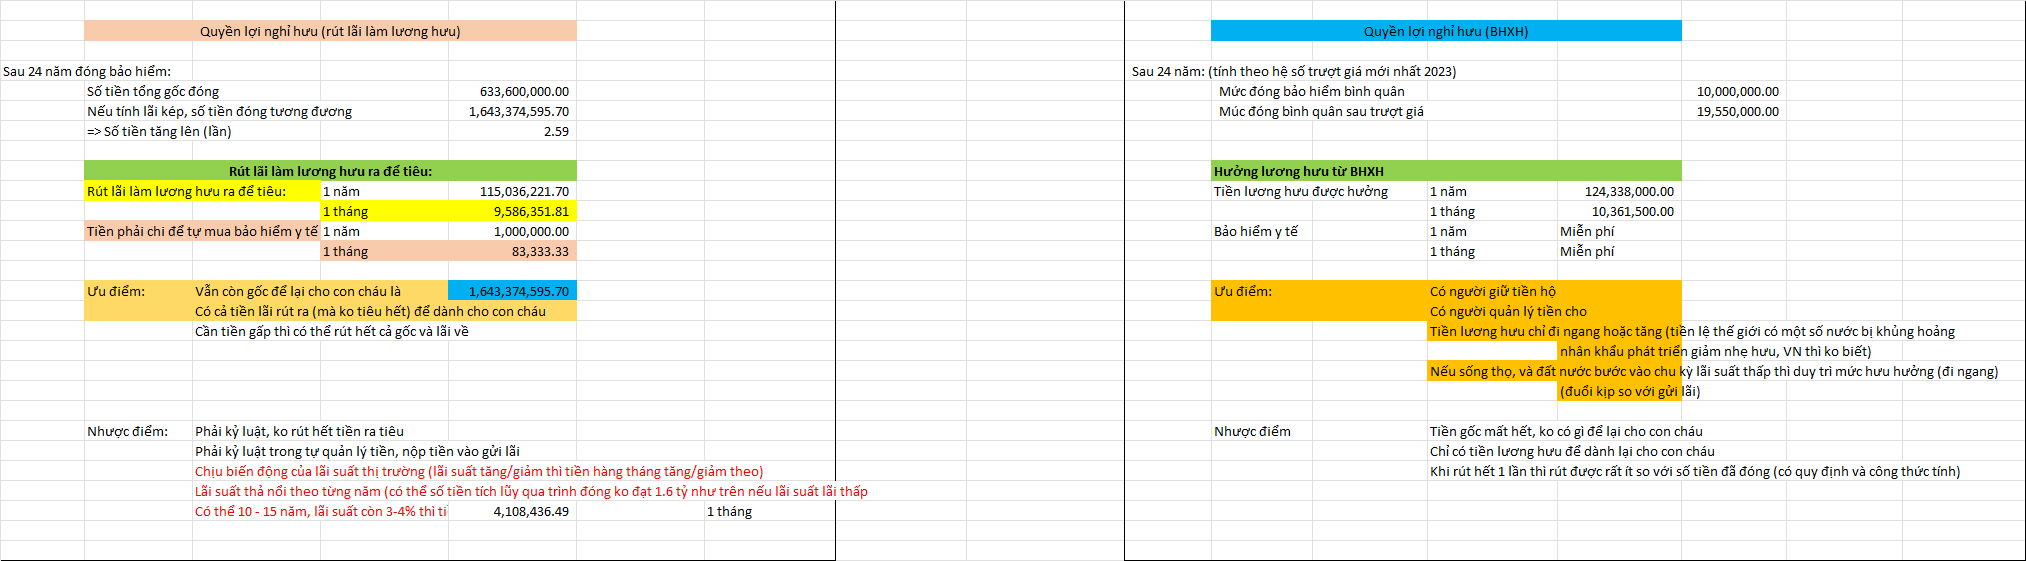
Cho ai thích so sánh đóng BHXH và Mang tiền gửi lãi (lấy lãi làm lương hưu).

Nếu lấy tiền đóng bảo hiểm xã hội đi gửi lãi.


Quyền lợi được hưởng


-> Ưu nhược điểm 2 cái:


Biến số:


Tuổi thọ trung bình của Việt Nam


Ai sợ vỡ quỹ thì quỹ ko thể vỡ được.
Vỡ quỹ thì ko vỡ được đâu. Và chưa có tiền lệ nào cả, và quỹ hưu chí là ưu tiền hàng đầu của ngân sách. (Ukrai bị tàn phá mà còn phải vay tiền để trả cho hưu trí trước, nó là an sinh và bình ổn xã hội rồi).
Lâu nay, dùng từ vỡ quỹ là chưa đúng, vì trong luật đã nói ngân sách nhà nước đứng đằng sau BHXH. Nhưng khi hết thì phải lấy từ thuế, từ ngân sách ra. Quỹ này là nguồn lực bổ sung cho xã hội đầu tư cơ sở vật chất.

https://thuvienphapluat.vn/chinh-sa...doc-bhxh-khong-nuoc-nao-tinh-luong-huu-nhu-vn
Nếu thấy ko thể sống thọ được thì rút bảo hiểm 1 lần về là có lợi nhất. (trong post tôi thấy có thông tin về tuổi thọ bình quân của VN đấy - người sống thọ, người ko sống thọ, nhưng bình quân thấy khá cao).
 
Sửa lần cuối:
Một cái bất bình tôi thấy nữa là: bên lao động tư nhân họ có mức lương cao nên họ đóng bảo hiểm nhiều hơn khối nhà nghỉ, nên họ đang phải chịu thiệt vì họ đóng góp nhiều hơn nhưng quyền lợi được ít hơn dẫn đến họ ko muốn đóng bảo hiểm nhiều. Vì càng đóng nhiều thì họ thấy càng thiệt. (Số thiệt này là thiệt hại do bù lạm phát ko tương ứng, và xây dựng các c.trinh phúc lợi)

Bảo hiểm nó ép người giàu và nghèo cùng phải tham gia, để tạo nguồn lực cho phúc lợi xã hội (ví dụ tiền xây trại dưỡng lão thì tiền người giàu sẽ phần lớn, nhưng người nghèo hơn cũng vẫn được sử dụng.

=> Về cơ bản Bảo hiểm là công cụ quản lý an sinh xã hội vĩ mô của phía cầm quyền. Công cụ ép người lao động phải trích tiền vào hòm tiền chung vậy để đề phòng sự cố ko đoán được ở tương lai vậy. Nếu cuộc đời 100% là màu hồng thì cái bảo hiểm này là vô dụng.

Xã hội trước giờ luôn được dẫn dắt bởi tầng lớp (số ít) "thông minh và thượng đẳng hơn", họ là người tạo ra xu hướng, công ăn việc làm, cơ hội... cho tầng lớp còn lại (số nhiều). Nên về vĩ mô, 8 tỷ người thì hầu hết là làm công ăn lương. Nên việc quản lý tài chính cá nhân dù ở xã hội nào thì đa số cũng thế thôi.

Như ở xã hội phát triển, nếu ko có cái bhxh bắt buộc này, thì với một nền kinh tế tăng trưởng bằng tín dụng như mẽo, thì khi khó khăn họ auto sẽ dùng hết tiền, và khi về già, mất sức lao động thì họ hoàn toàn trở thành gánh nặng của xã hội.

Một nước đói nghèo thì cũng vậy, khi khó khăn hay sự cố nào thì họ sẽ tiêu hết tiền, và về già họ hoàn toàn phụ thuộc vào thế hệ trẻ (có thể là con cháu) hoặc gánh nặng của xã hội.

Bảo hiểm nó ép người giàu và nghèo cùng phải tham gia, để tạo nguồn lực cho phúc lợi xã hội (ví dụ tiền xây trại dưỡng lão thì tiền người giàu sẽ phần lớn, nhưng người nghèo hơn cũng vẫn được sử dụng.
 
Sửa lần cuối:
Có 2 dạng đóng bhxh
Loại tự nguyện và loại bắt buộc phải đóng không có loại thứ 3
Vậy có gì phải tranh cãi nhỉ, ai tự nguyện thì tự tính toán, ai bắt buộc thì tính cũng chẳng làm gì
 

Thống kê chủ đề

Ngày tạo
cyonlong,
Người trả lời cuối
123sajin,
Trả lời
8
Lượt xem
1.458
Quay lại
Lên đầu trang