thảo luận Hang MU

  • Người tạo chủ đề Người tạo chủ đề GioThangMuoi
  • Ngày bắt đầu Ngày bắt đầu
Trạng thái
Không mở để trả lời thêm.
[LONG FORM] TÌNH HÌNH TÀI CHÍNH CỦA MANCHESTER UNITED – CÒN MẠNH CHI ĐƯỢC ĐẾN BAO GIỜ

Là Fan MU từ những ngày Ronaldo vẫn chưa về nhà hát, nhưng vì rảnh rỗi nên hôm nay bộc phát bệnh nghề nghiệp xem qua tình hình Tài chính của MU, nhằm vớt vát lại chút hy vọng. Mạnh vì gạo, bạo vì tiền bấy lâu nhưng 10 năm qua chưa về lại với thời kỳ hoàng kim. Nếu tiếp tục con đường bạo chi và đi đúng hướng trên sân cỏ thì cũng chả nói làm gì, nhưng sân cỏ thì Erik Ten Hag chưa kịp làm gì nhiều mà tình hình tài chính dưới thời của nhà Glazers thì có khi còn phải lắc đầu hơn. Bài viết hơi dài vì muốn anh em fan MU kể cả không quá hiểu về Tài chính cũng chung niềm phẫn nộ.

1. Kết quả kinh doanh đi xuống.

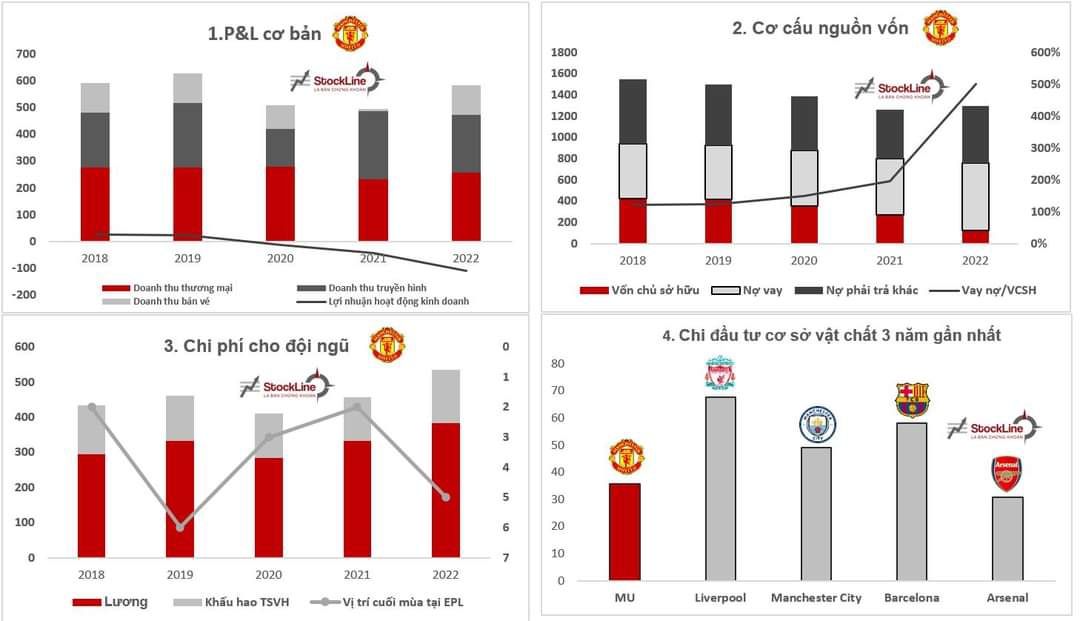
Ấn tượng đầu tiên của chart 1 này đó là LỖ HOẠT ĐỘNG 3 năm liên tục (đường màu đen). Cơ cấu doanh thu chính của các CLB bóng đá hàng đầu đến từ 3 nhóm: Doanh thu thương mại (Tài trợ như Tezos, Teamviewers, nằm trong số này), Doanh thu bản quyền Truyền hình, Doanh thu Bán vé. Năm 2020 và 2021, MU lỗ hoạt động lần lượt 13 và 44 triệu bảng Anh phần lớn do doanh thu sụt giảm do dịch. Để nhìn mức độ sụt giảm thì nên nhìn cả 2 phần Truyền hình và Bán vé, phần Bán vé dù về gần như 0 khi đóng cửa Sân vận động, nhưng được bù đắp chút ít nhờ bản quyền Truyền hình khi NHM xem ở nhà là chủ yếu. Tất nhiên sự bù đắp này vẫn là không đủ. Thực ra phần lỗ trong 2 năm dịch bệnh là tình trạng chung và không có gì xấu hổ, Barcelona còn lỗ tận …481 triệu bảng trong năm tài chính 2021 và âm luôn Vốn chủ sở hữu.

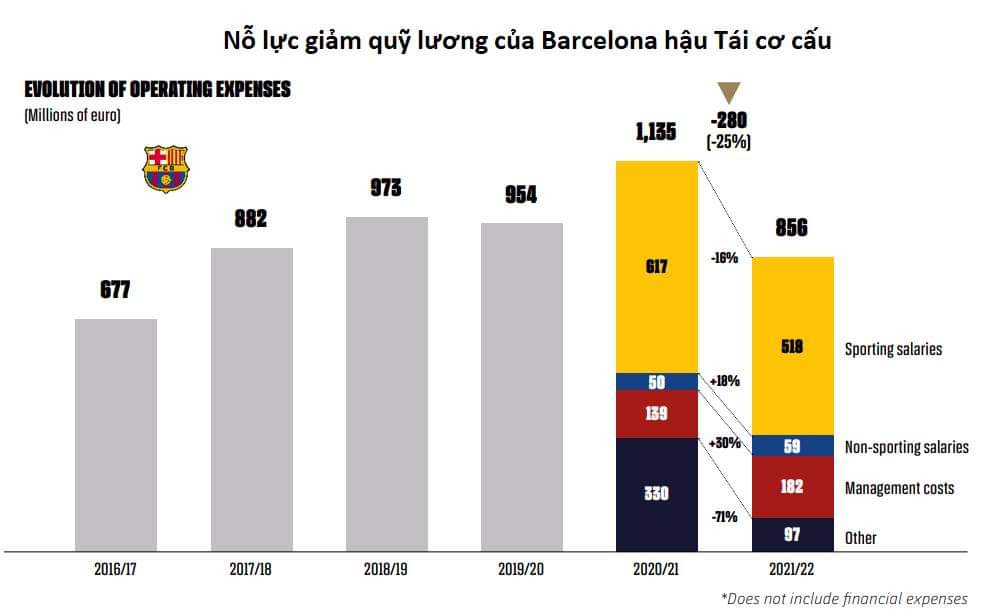
Tuy nhiên năm 2022 thì nên xấu hổ, không lọt vào top 4 để dự Champion League, và một năm bình thường trở lại của toàn xã hội thì MU vẫn báo lỗ thậm chí còn tệ hơn cả năm trước, con số là 110 triệu bảng Anh. Trong khi nhân vật nổi bật nợ nần của năm trước là Barcelona lại ngon lành báo lãi 90 triệu Euro hậu cơ cấu Bartomeu.


Nguyên nhân lỗ của năm nay là dù doanh thu chưa kịp về lại trước dịch nhưng Quỹ lương thì đã kịp tăng 30% so với năm 2018. Quỹ lương và Khấu hao hợp đồng cầu thủ đã chiếm 63% chi phí hoạt động và không ngừng tăng nên sự đối ngược này lập tức khiến KQKD sụt giảm trông thấy. Doanh thu thì giảm nhiều nhất đến từ bản quyền truyền hình, khi kết quả yếu kém tại EPL diễn ra trong nhiều năm đi cùng với việc Champion League đương nhiên trả cho bạn nhiều tiền hơn Europa League là không phải bàn cãi rồi.
Ngược lại với MU, thì Barcelona mà chúng ta cười chê lại có màn cải thiện cực kỳ đáng kể trong 2022 khi tăng 61% doanh thu nhưng lại tiết giảm 25% chi phí, quay xe cực gắt. Giờ thì Fan MU cấm có cười và tha cho Frenkie De Jong đi được rồi.

2. Cơ cấu nguồn vốn dị dạng – GLAZE OUT

Chưa bao giờ tìm hiểu về Nhà Glaze khi thâu tóm MU nên chưa bao giờ mình hô khẩu hiệu viết hoa trên này, cho đến khi nhìn vào biến động Nguồn vốn. Định nghĩa giúp các bạn thế này, Nguồn vốn của Doanh nghiệp tạo ra từ Vốn Chủ sở hữu (Tiền của ..MU), Vay nợ và các Nợ chiếm dụng khác, Nguồn vốn có thể hiểu là nguồn lực của Doanh nghiệp và tài trợ cho Toàn bộ tài sản mà doanh nghiệp đang có, đối với bóng đá thì tài sản phản ánh sát nhất kết quả trên sân bóng chắc là các bản hợp đồng cầu thủ. Giải thích qua định nghĩa là vậy, để các bạn nhìn ngay thấy một MU rõ ràng là tệ đi hàng năm về Tổng Nguồn lực, ảnh hưởng lớn cho triển vọng phát triển sau này.

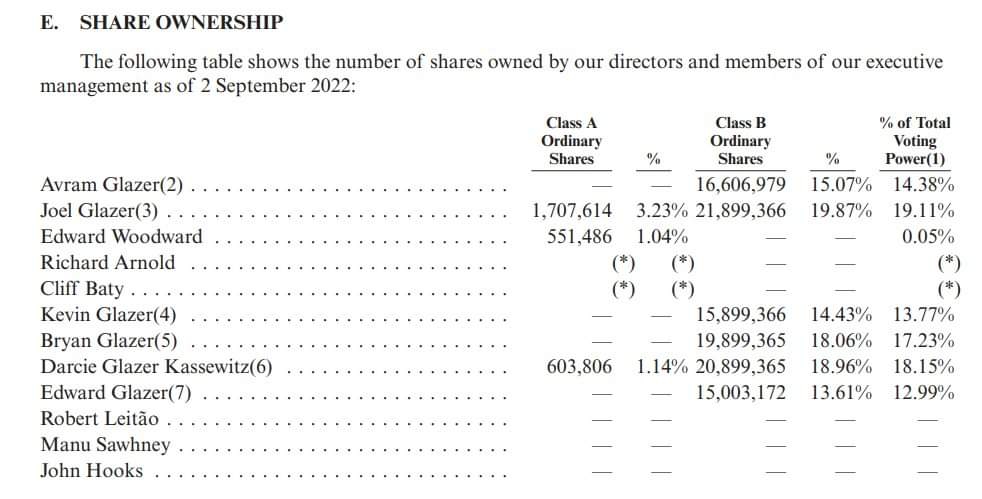
Điều này liên quan gì đến việc chửi Glaze. Ôi bạn của tôi ơi việc giảm Nguồn vốn này nó đến sâu xa từ giảm Vốn chủ sở hữu một cách khốc liệt. Hình 2 các bạn sẽ thấy cột tổng cộng giảm đều, và riêng phần Vốn chủ sở hữu lại tiêu biến một cách đáng kể. Lý do thì xấu hổ làm sao, đến từ cả 2 thứ ăn mòn. Lỗ hoạt động kinh doanh khiến tiền của MU giảm đi đã đành, kinh doanh thua lỗ như ông chủ lại lấy tiền ra bằng cách trả cổ tức tiền mặt và mua lại cổ phiếu quỹ. Bạn nào làm tài chính đọc đến đây thì sẽ ngã ngửa luôn. Còn nếu bạn không làm tài chính mà đọc đến đây vì chung hang với tôi thì có thể hiểu nôm na, doanh nghiệp nhà bạn mở ra năm nào cũng lỗ, nhưng thay vì bơm thêm lực để còn gồng gánh thì bạn còn thụt két ra đi oánh Tài xỉu World Cup vậy. Sau này lấy gì mà vực lại cơ đồ.

Bù đắp cho việc vốn chủ sụt giảm trông thấy, MU liên tục đẩy thêm vay nợ. Một tỉ lệ căn bản để theo dõi sức khỏe tài chính doanh nghiệp là Nợ/VCSH tăng lên cực kỳ nhanh chóng, khi Tử số tăng không ngừng còn Mẫu số thì giảm thấy Mẫu. Con số này 5 lần vốn chủ, NVL tại Việt Nam có 3 lần thôi mà đã bị cả cộng đồng ngày nào cũng réo tên trù vỡ nợ, cái ông 5 lần này không rõ là có phát hành trái phiếu riêng lẻ không để chê nữa. Doanh nghiệp muốn phát triển thì Tổng Nguồn vốn – Tài sản phải tăng cái đã, không tăng và còn giảm do ý chí chủ quan từ Glaze thụt két thế kia thì không bênh nổi.

May chưa âm luôn tiền như Barca, nhưng KQKD năm vừa rồi của Barca nếu duy trì được lại sáng hơn hẳn đấy. Một ông qua đáy còn một ông yếu dần không gượng lại được thì chưa biết ai cười ai đâu.

3. Hiệu quả đầu tư thất vọng.

Chi phí lớn nhất của một doanh nghiệp thể thao như MU là cầu thủ. Nếu coi chi phí này tỉ lệ thuận với chất lượng cầu thủ mang về, thì điều này đang không tương quan với vị trí qua từng mùa thể hiện tại EPL. Cái này chắc không cần nói thì fans hâm mộ cũng mường tượng nhận ra.

Chi phí cho cầu thủ hàng năm tại chart thứ 3 được mình cộng gộp từ 2 chi phí – Quỹ lương, và chi phí khấu hao trên hợp đồng (ví dụ Antony ký 5 năm hợp đồng 100 triệu, thì 100 triệu đi vào tài sản và chia 5 sẽ ra 20 triệu đi vào chi phí mỗi năm). Và rõ ràng chi phí năm nay tăng mạnh từ (1) bồi thường giải phóng hợp đồng cho Ole; (2) các khoản đầu tư mới không nặng về giá trị hợp đồng (gia hạn Bruno Fernandes, mua Varane, Sancho…) thì nặng về lương, như Ronaldo, Cavani, Van de Beek…

Trái ngược với chi đầu tư cho các bản hợp đồng mới, thì chi đầu tư cho cơ sở vật chất trong 3 năm qua của MU so sánh với một số CLB lớn khác lại khá tệ. Điều này tương đồng đôi chút với những chia sẻ của Ronaldo trong bài phỏng vấn gần đây. Việc Erik Ten Hag yêu cầu nâng cấp phòng Phân tích chắc cũng làm cho anh em giật cả mình khi còn không bằng các CLB tầm trung.

3 điều trên này cho các bạn thấy chuỗi sự kiện – Kinh doanh thua lỗ, Nguồn lực hao mòn (Cả khách quan và chủ quan) phần Nguồn lực mạnh tay đầu tư lại không cho thấy hiệu quả. Việc mạnh chi cho cầu thủ trong bối cảnh mất cân đối tài chính ngày càng trầm trọng không rõ sẽ duy trì được đến bao giờ. Điều này sẽ được giải quyết nếu màn trình diễn trên sân cỏ được cải thiện, có danh hiệu mang về sau nhiều năm hạn hán, hoặc chí ít là thêm ít tiền từ C1 thay vì mức bonus nghèo nàn từ C2 sẽ giúp cho doanh thu phần nào cải thiện. Nếu không thì vòng xoáy Đầu tư cao, Không hiệu quả, Thua Lỗ, Giảm nguồn lực sẽ tiếp nối bằng giai đoạn Tái cơ cấu, giảm đầu tư, lại càng không Hiệu quả. Thế thật thì ở trong hang hơi lâu đấy quý vị anh chị.

wfIiC78.jpg
BgRRuAX.jpg
oaoBlj5.jpg


//content hay. Lấy về cho fan đội bóng thân yêu đọc.
7 out. Fred out. Maguire out. Martial out.
Hmm nhìn cơ cấu nguồn vốn thì thấy toàn tiền đi vay nhỉ, tôi cứ nghĩ nhà Glazer đổ tiền vào giúp MU mua bom tấn mà hoá ra lại là đi vay tiền để mua à @@

Cái mấu chốt là các ông viết cái này ko hiểu tại sao bọn nó vay được và vay nhiều à ? 🤣

Vì bọn nó kinh doanh + phù phép MU ngon ==> giá trị cái tài sản thế chấp là MU nó tăng nên bọn nó lấy cái tài sản đó ra vay tiền tươi kinh doanh tiếp.

Cái này mới là 1 doanh nghiệp ngon vì doanh nghiệp đểu, giá trị ko có gì, tài sản thế chấp ko đảm bảo ==> bank ko ai cho vay hoặc định giá cùi = có cái nịt cho vay mày trả đc thì chủ tịt mới phải cắt máu bán nhà bán xe bơm vào.

Bọn PSG + MC tuy bọn nó mua ngang MU, cầu thủ ngon + thành tích ngon hơn nhưng chính bọn nó mới là bọn dính luật công bằng tài chính vì bản chất chúng nó mua nhiều hơn số tiền kiếm đc = chủ cắt máu bơm cho

MU tuyệt nhiên chưa bh bị sờ gáy. Cái cơ sở vật chất thật ra chả bao nhiêu. 10hag build cái phân tích dữ liệu 200k thì chưa bằng lương tháng nhiều cầu thủ MU.

Tại sao nhà Glazers nó chả cần quan tâm thành tích MU ? Vì MU có dự C2 C1 hay out cả 2 cái thì giá trị Mu vẫn tăng đều đều = có lãi. Chúng nó dân kinh doanh có lãi tốt là chúng nó ổn chứ chả quan tâm làm gì
 
Sửa lần cuối:
Cái mấu chốt là các ông viết cái này ko hiểu tại sao bọn nó vay được và vay nhiều à ? 🤣

Vì bọn nó kinh doanh + phù phép MU ngon ==> giá trị cái tài sản thế chấp là MU nó tăng nên bọn nó lấy cái tài sản đó ra vay tiền tươi kinh doanh tiếp.

Cái này mới là 1 doanh nghiệp ngon vì doanh nghiệp đểu, giá trị ko có gì, tài sản thế chấp ko đảm bảo ==> bank ko ai cho vay hoặc định giá cùi = có cái nịt cho vay mày trả đc thì chủ tịt mới phải cắt máu bán nhà bán xe bơm vào.

Bọn PSG + MC tuy bọn nó mua ngang MU, cầu thủ ngon + thành tích ngon hơn nhưng chính bọn nó mới là bọn dính luật công bằng tài chính vì bản chất chúng nó mua nhiều hơn số tiền kiếm đc = chủ cắt máu bơm cho

MU tuyệt nhiên chưa bh bị sờ gáy. Cái cơ sở vật chất thật ra chả bao nhiêu. 10hag build cái phân tích dữ liệu 200k thì chưa bằng lương tháng nhiều cầu thủ MU.

Tại sao nhà Glazers nó chả cần quan tâm thành tích MU ? Vì MU có dự C2 C1 hay out cả 2 cái thì giá trị Mu vẫn tăng đều đều = có lãi. Chúng nó dân kinh doanh có lãi tốt là chúng nó ổn chứ chả quan tâm làm gì
Nhìn doanh thu toàn thấy lỗ mà fen lãi đâu ra :v lỗ mà vẫn phải chia cổ tức cho Glazers. Tiền đầu tư thì toàn đi vay chứ Glazers cũng k bỏ vào mấy. Nhìn cơ cấu vốn chủ sở hữu thì có vẻ mấy lão đang rút tiền về rồi @@
Vay thì phải có trả ko sẽ lâm vào cảnh vỡ nợ khó khăn như kiểu Barca. Mà với tình cảnh suy thoái, lãi suất tăng thì mấy công ty nợ nhiều như MU dễ toang lắm :burn_joss_stick:
Nhìn cơ cấu vốn là thấy giờ đang đòn bẩy x8 cmnr. Kinh doanh thì lỗ. Quỹ lương thì cao. Nói thật k ai dám đầu tư mấy công ty như này đâu (mua chơi chơi vài chục đô thì được)
 
MC ăn xổi nên nó có cái lò đào tạo xịn nhất nước Anh về cơ sở vật chất, khai trương năm 2013, tức là nó làm từ ngay lúc có chủ mới chứ ko đợi vô địch mới làm. Trừ cầu thủ thì các vị trí cốp từ U đến đội 1 đều bốc từ Barca về.

Để có cái gật đầu của Pep, bọn nó phải chuẩn bị nhiều thứ lắm chứ ko phải mỗi tiền đâu.

Tuyến trẻ của nó ngoài Sancho, Foden nổi trội thì cũng đầy gương mặt sáng giá. Đơn cử như năm nay bọn nó bán đc 3 thằng từ U21 (chưa bh được ngửi không khí đội 1) cho bọn PL, thu về hơn 20tr bảng.

Còn đội top truyền thống Anh lợn thì 20 năm vẫn cái sân cũ, đồ tập cũ ....

via theNEXTvoz for iPhone
 
Cái mấu chốt là các ông viết cái này ko hiểu tại sao bọn nó vay được và vay nhiều à ? 🤣

Vì bọn nó kinh doanh + phù phép MU ngon ==> giá trị cái tài sản thế chấp là MU nó tăng nên bọn nó lấy cái tài sản đó ra vay tiền tươi kinh doanh tiếp.

Cái này mới là 1 doanh nghiệp ngon vì doanh nghiệp đểu, giá trị ko có gì, tài sản thế chấp ko đảm bảo ==> bank ko ai cho vay hoặc định giá cùi = có cái nịt cho vay mày trả đc thì chủ tịt mới phải cắt máu bán nhà bán xe bơm vào.

Bọn PSG + MC tuy bọn nó mua ngang MU, cầu thủ ngon + thành tích ngon hơn nhưng chính bọn nó mới là bọn dính luật công bằng tài chính vì bản chất chúng nó mua nhiều hơn số tiền kiếm đc = chủ cắt máu bơm cho

MU tuyệt nhiên chưa bh bị sờ gáy. Cái cơ sở vật chất thật ra chả bao nhiêu. 10hag build cái phân tích dữ liệu 200k thì chưa bằng lương tháng nhiều cầu thủ MU.

Tại sao nhà Glazers nó chả cần quan tâm thành tích MU ? Vì MU có dự C2 C1 hay out cả 2 cái thì giá trị Mu vẫn tăng đều đều = có lãi. Chúng nó dân kinh doanh có lãi tốt là chúng nó ổn chứ chả quan tâm làm gì
Vì mấy năm rồi ko vào đc C1 nên mới có chuyện Mu chia cổ tức và nhà Glazers tìm cách bán Mu đi nhé
 
Nhìn doanh thu toàn thấy lỗ mà fen lãi đâu ra :v lỗ mà vẫn phải chia cổ tức cho Glazers. Tiền đầu tư thì toàn đi vay chứ Glazers cũng k bỏ vào mấy. Nhìn cơ cấu vốn chủ sở hữu thì có vẻ mấy lão đang rút tiền về rồi @@
Vay thì phải có trả ko sẽ lâm vào cảnh vỡ nợ khó khăn như kiểu Barca. Mà với tình cảnh suy thoái, lãi suất tăng thì mấy công ty nợ nhiều như MU dễ toang lắm :burn_joss_stick:
Nhìn cơ cấu vốn là thấy giờ đang đòn bẩy x8 cmnr. Kinh doanh thì lỗ. Quỹ lương thì cao. Nói thật k ai dám đầu tư mấy công ty như này đâu (mua chơi chơi vài chục đô thì được)
Lỗ thì chủ yếu là covid + chi phí rebuild thôi. Lỗ ngắn hạn chỉ trong vài năm gần đây thì chả bao nhiêu :big_smile: và căn bản covid thì thằng nào mấy năm gần đây cũng lỗ cả. MU mua ngu từ thời hâu sir alex chứ có phải mới đây đâu, nếu thọt thì thọt từ thời đó rồi.

Vấn đề rất tài tình là từ khi bọn nó mua MU đến hiện tại trừ khoản thời gian đầu bọn nó phải cắt máu thật sự thì tầm 2008 trở đi 100% là bọn nó cầm cố MU đi vay ==> kinh doanh xong lại có lãi tiếp. Và đến bây giờ giá trị Mu tăng gấp 2 từ cái giá bọn nó mua. Kì diệu chưa :big_smile:. Doanh nghiệp lớn mà vay lãi đc chúng nó vay được thì đều vay cả. Anh có 10 tỉ 1 căn nhà định giá 10 tỉ thì anh lấy căn nhà đi vay 10 tỉ, tổng vốn đầu tư + tài sản thực sự anh có là 20 tỉ. Cái thằng chỉ có 10 tỉ, ko có căn nhà để đi cấn vay 10 tỉ thì tổng tài sản chỉ có 10 tỉ thôi.

Công ty đẻ lãi kiểu này mới là công ty các ông đầu tư và ngân hàng thèm nhỏ dãi. Vì đầu tư mua chắc chắn đẻ ra tiền, ngân hàng cho vay bao nhiêu cũng ko bị quỵt an tâm cầm lãi thôi

Vấn đề là các anh em kiểu Jim Ratcliffe ngồi làm truyền thông mõm cứu MU khỏi chũ Mĩ chứ làm gì có tiền mà húp đồ chúng nó phù phép hơn 10 năm trời.

Có thằng Liv bọn nó đầu tư xong, thu lãi rồi mà cảm thấy tiền đầu tư chu kì tiếp ko bằng tiền lãi đẻ ra thì may ra chúng nó bán thôi.
 
Lỗ thì chủ yếu là covid + chi phí rebuild thôi. Lỗ ngắn hạn chỉ trong vài năm gần đây thì chả bao nhiêu :big_smile: và căn bản covid thì thằng nào mấy năm gần đây cũng lỗ cả. MU mua ngu từ thời hâu sir alex chứ có phải mới đây đâu, nếu thọt thì thọt từ thời đó rồi.

Vấn đề rất tài tình là từ khi bọn nó mua MU đến hiện tại trừ khoản thời gian đầu bọn nó phải cắt máu thật sự thì tầm 2008 trở đi 100% là bọn nó cầm cố MU đi vay ==> kinh doanh xong lại có lãi tiếp. Và đến bây giờ giá trị Mu tăng gấp 2 từ cái giá bọn nó mua. Kì diệu chưa :big_smile:. Doanh nghiệp lớn mà vay lãi đc chúng nó vay được thì đều vay cả. Anh có 10 tỉ 1 căn nhà định giá 10 tỉ thì anh lấy căn nhà đi vay 10 tỉ, tổng vốn đầu tư + tài sản thực sự anh có là 20 tỉ. Cái thằng chỉ có 10 tỉ, ko có căn nhà để đi cấn vay 10 tỉ thì tổng tài sản chỉ có 10 tỉ thôi.

Công ty đẻ lãi kiểu này mới là công ty các ông đầu tư và ngân hàng thèm nhỏ dãi. Vì đầu tư mua chắc chắn đẻ ra tiền, ngân hàng cho vay bao nhiêu cũng ko bị quỵt an tâm cầm lãi thôi

Vấn đề là các anh em kiểu Jim Ratcliffe ngồi làm truyền thông mõm cứu MU khỏi chũ Mĩ chứ làm gì có tiền mà húp đồ chúng nó phù phép hơn 10 năm trời.

Có thằng Liv bọn nó đầu tư xong, thu lãi rồi mà cảm thấy tiền đầu tư chu kì tiếp ko bằng tiền lãi đẻ ra thì may ra chúng nó bán thôi.
như anh trên kia nói thì nhà Glazer nó ko bán mẹ cho Bin Salman lấy 4 tỏi đô cho ấm đi, ôm cục nợ làm đéo gì. Vozer húp mỳ dạy khôn tư bẩn làm kinh tế
Vgqkses.png
 
Có khi nào thằng tân thành nó lại múc không nhỉ:censored::censored:

Gửi từ Xiaomi M2007J3SG bằng vozFApp
Nhìn cách nó tiêu tiền là biết đầu tư bài bản lâu dài rồi.

Mua 7 về chả tích sự gì đối với tụi nó. Chả lẽ bán áo đấu :) mà bán áo đấu thì đc mấy đồng cắc

Mà chưa kể 7 đòi đá C1 :))) 16 đội C1 chắc mỗi chủ thằng Chè là thích thôi. Qua đó cũng chủ Mỹ thích làm thương mại :LOL: . Thấy 7 toàn tự huỷ, tự vả với tự đáp shit vô mặt mình thôi =)
 
Sửa lần cuối:
Lỗ thì chủ yếu là covid + chi phí rebuild thôi. Lỗ ngắn hạn chỉ trong vài năm gần đây thì chả bao nhiêu :big_smile: và căn bản covid thì thằng nào mấy năm gần đây cũng lỗ cả. MU mua ngu từ thời hâu sir alex chứ có phải mới đây đâu, nếu thọt thì thọt từ thời đó rồi.

Vấn đề rất tài tình là từ khi bọn nó mua MU đến hiện tại trừ khoản thời gian đầu bọn nó phải cắt máu thật sự thì tầm 2008 trở đi 100% là bọn nó cầm cố MU đi vay ==> kinh doanh xong lại có lãi tiếp. Và đến bây giờ giá trị Mu tăng gấp 2 từ cái giá bọn nó mua. Kì diệu chưa :big_smile:. Doanh nghiệp lớn mà vay lãi đc chúng nó vay được thì đều vay cả. Anh có 10 tỉ 1 căn nhà định giá 10 tỉ thì anh lấy căn nhà đi vay 10 tỉ, tổng vốn đầu tư + tài sản thực sự anh có là 20 tỉ. Cái thằng chỉ có 10 tỉ, ko có căn nhà để đi cấn vay 10 tỉ thì tổng tài sản chỉ có 10 tỉ thôi.

Công ty đẻ lãi kiểu này mới là công ty các ông đầu tư và ngân hàng thèm nhỏ dãi. Vì đầu tư mua chắc chắn đẻ ra tiền, ngân hàng cho vay bao nhiêu cũng ko bị quỵt an tâm cầm lãi thôi

Vấn đề là các anh em kiểu Jim Ratcliffe ngồi làm truyền thông mõm cứu MU khỏi chũ Mĩ chứ làm gì có tiền mà húp đồ chúng nó phù phép hơn 10 năm trời.

Có thằng Liv bọn nó đầu tư xong, thu lãi rồi mà cảm thấy tiền đầu tư chu kì tiếp ko bằng tiền lãi đẻ ra thì may ra chúng nó bán thôi.
Hmm tôi thấy nuôi đội bóng thì quanh đi quẩn lại có tiền bán áo, bán vé, truyền thông như trên báo cáo tài chính của team chứ có cái gì để grow đâu nhỉ. Mà vấn đề chính Glazers ko muốn bán MU vì có phải trả tiền cho MU đâu, trong khi cổ tức thì vẫn ăn đều đều :) giờ MU vỡ nợ thì Glazers cũng chả nợ đồng cắc nào hehe. Tiền đầu vào nó cũng đang rút ra rồi (vốn chủ sở hữu giảm đáng kể). Còn mỗi tiền nợ thôi.
Đấy là theo kiến thức kinh tế trà đá của tôi nhìn mấy cái chart thì thấy thế, chứ đầu tư tương lai kiểu vẽ tranh úp bô thì tôi cũng k rành :)
 
Cái mấu chốt là các ông viết cái này ko hiểu tại sao bọn nó vay được và vay nhiều à ? 🤣

Vì bọn nó kinh doanh + phù phép MU ngon ==> giá trị cái tài sản thế chấp là MU nó tăng nên bọn nó lấy cái tài sản đó ra vay tiền tươi kinh doanh tiếp.

Cái này mới là 1 doanh nghiệp ngon vì doanh nghiệp đểu, giá trị ko có gì, tài sản thế chấp ko đảm bảo ==> bank ko ai cho vay hoặc định giá cùi = có cái nịt cho vay mày trả đc thì chủ tịt mới phải cắt máu bán nhà bán xe bơm vào.

Bọn PSG + MC tuy bọn nó mua ngang MU, cầu thủ ngon + thành tích ngon hơn nhưng chính bọn nó mới là bọn dính luật công bằng tài chính vì bản chất chúng nó mua nhiều hơn số tiền kiếm đc = chủ cắt máu bơm cho

MU tuyệt nhiên chưa bh bị sờ gáy. Cái cơ sở vật chất thật ra chả bao nhiêu. 10hag build cái phân tích dữ liệu 200k thì chưa bằng lương tháng nhiều cầu thủ MU.

Tại sao nhà Glazers nó chả cần quan tâm thành tích MU ? Vì MU có dự C2 C1 hay out cả 2 cái thì giá trị Mu vẫn tăng đều đều = có lãi. Chúng nó dân kinh doanh có lãi tốt là chúng nó ổn chứ chả quan tâm làm gì
Chính xác , giá trị của MU quá lớn , là thứ khiến con tim bao người thổn thức hàng đêm . Thằng nào dám cho cho Glazer vay tiền ? Láo :rolleyes:
 
Cái mấu chốt là các ông viết cái này ko hiểu tại sao bọn nó vay được và vay nhiều à ? 🤣

Vì bọn nó kinh doanh + phù phép MU ngon ==> giá trị cái tài sản thế chấp là MU nó tăng nên bọn nó lấy cái tài sản đó ra vay tiền tươi kinh doanh tiếp.

Cái này mới là 1 doanh nghiệp ngon vì doanh nghiệp đểu, giá trị ko có gì, tài sản thế chấp ko đảm bảo ==> bank ko ai cho vay hoặc định giá cùi = có cái nịt cho vay mày trả đc thì chủ tịt mới phải cắt máu bán nhà bán xe bơm vào.

Bọn PSG + MC tuy bọn nó mua ngang MU, cầu thủ ngon + thành tích ngon hơn nhưng chính bọn nó mới là bọn dính luật công bằng tài chính vì bản chất chúng nó mua nhiều hơn số tiền kiếm đc = chủ cắt máu bơm cho

MU tuyệt nhiên chưa bh bị sờ gáy. Cái cơ sở vật chất thật ra chả bao nhiêu. 10hag build cái phân tích dữ liệu 200k thì chưa bằng lương tháng nhiều cầu thủ MU.

Tại sao nhà Glazers nó chả cần quan tâm thành tích MU ? Vì MU có dự C2 C1 hay out cả 2 cái thì giá trị Mu vẫn tăng đều đều = có lãi. Chúng nó dân kinh doanh có lãi tốt là chúng nó ổn chứ chả quan tâm làm gì
1 phòng gym max ping tầm 200k. Thêm khu vực vật lý trị liệu, thêm trang thiết bị luyện tập ở carington chắc bằng 1 tuần lương 7 đĩ. Làm như cao siêu lắm vậy
 
Hmm tôi thấy nuôi đội bóng thì quanh đi quẩn lại có tiền bán áo, bán vé, truyền thông như trên báo cáo tài chính của team chứ có cái gì để grow đâu nhỉ. Mà vấn đề chính Glazers ko muốn bán MU vì có phải trả tiền cho MU đâu, trong khi cổ tức thì vẫn ăn đều đều :) giờ MU vỡ nợ thì Glazers cũng chả nợ đồng cắc nào hehe. Tiền đầu vào nó cũng đang rút ra rồi (vốn chủ sở hữu giảm đáng kể). Còn mỗi tiền nợ thôi.
Đấy là theo kiến thức kinh tế trà đá của tôi nhìn mấy cái chart thì thấy thế, chứ đầu tư tương lai kiểu vẽ tranh úp bô thì tôi cũng k rành :)
Tiền quảng cáo cho mỗi trận , tiền chi cho các tấm biển quảng cáo ở svd , tiền cho mạng xã hội , càng nhiều view xem MU đá trực tiếp tiền càng nhiều . Nhìn mấy thằng youtuber live có vài ngàn , chục ngàn người xem mà đã kiếm ối tiền , các show truyền hình của mẽo cũng cả triệu người coi mà đã ăn cả triệu đô đến trăm triệu đô /show hoặc /tập . Dume đây tuần nào cũng đá , cũng có trận truyền hình trực tiếp live lủng các thứ . Mà fan đông có khi đến cả trăm triệu view theo dõi - đấy là tôi tính thêm cả đống thằng xem lậu rồi đấy . Mịa , ngành công nghiệp lai-chym nổi cmn tiếng mà ông bỏ qua à
 
Tiền quảng cáo cho mỗi trận , tiền chi cho các tấm biển quảng cáo ở svd , tiền cho mạng xã hội , càng nhiều view xem MU đá trực tiếp tiền càng nhiều . Nhìn mấy thằng youtuber live có vài ngàn , chục ngàn người xem mà đã kiếm ối tiền , các show truyền hình của mẽo cũng cả triệu người coi mà đã ăn cả triệu đô đến trăm triệu đô /show hoặc /tập . Dume đây tuần nào cũng đá , cũng có trận truyền hình trực tiếp live lủng các thứ . Mà fan đông có khi đến cả trăm triệu view theo dõi - đấy là tôi tính thêm cả đống thawnhf xem lậu rồi đấy
Nó tính vào doanh thu thương mại đó anh, ngang doanh thu truyền hình thì cũng k phải ít. Nhưng để nói nó grow được thêm thì quá khó. Vì fan MU là hùng hậu nhất rồi, mấy đội khác có thể grow fan base chứ MU thì k những khó grow fan base mà còn sợ mất thị trường anh ạ. Mấy cái doanh số theo năm ko thấy tăng là thấy vấn đề chút chút rồi :/
 
Hmm tôi thấy nuôi đội bóng thì quanh đi quẩn lại có tiền bán áo, bán vé, truyền thông như trên báo cáo tài chính của team chứ có cái gì để grow đâu nhỉ. Mà vấn đề chính Glazers ko muốn bán MU vì có phải trả tiền cho MU đâu, trong khi cổ tức thì vẫn ăn đều đều :) giờ MU vỡ nợ thì Glazers cũng chả nợ đồng cắc nào hehe. Tiền đầu vào nó cũng đang rút ra rồi (vốn chủ sở hữu giảm đáng kể). Còn mỗi tiền nợ thôi.
Đấy là theo kiến thức kinh tế trà đá của tôi nhìn mấy cái chart thì thấy thế, chứ đầu tư tương lai kiểu vẽ tranh úp bô thì tôi cũng k rành :)
Ko bán vì ko được giá. Thế thôi. Chứ tài sản đang cá kiếm ngon của nó đâu phải dễ mà mua được. May ra có mấy anh ả rập tiền trên trời rơi xuống thôi:big_smile:. Sir Jim hò hét làm truyền thông để rủ gom tiền mua mà ko đủ tiền húp nên chim cút.

Tại sao lại phải trả tiền cho MU ? Mu là tài sản của chúng nó mà ?

Cứ hiểu là chúng nó phù phép tăng giá trị MU lên ==> cầm MU đi vay kinh doanh ra lãi ==> MU tăng giá trị lại vay tiếp. Dần dần thì khoảng vay đó ít đi nhưng giá trị của MU lại tăng lên. Nghĩa là thực tế bọn nó ko cần chi thêm tiền vì tài sản của bọn nó tự sinh ra tiền được.

Các anh cứ an tâm là MU nó mà lỗ nhiều quá thật thì bọn thốn đầu tiên là nhà Glazers chứ ko phải là Glazers hút máu của MU đâu. MU bản chất là máu của chúng nó.

Trích bài của Ryan Nguyễn group redcafe nhé. Ông này dùng số liệu Barca cũ nhưng tham khảo cũng đc

Bất ngờ chưa bà zà....

Top 10 con nợ lớn nhất châu Âu 2022 thống kê bởi Deloitte, một trong bốn big four kiểm toán lớn nhất thế giới (05/2022)


Đọc danh sách này chắc các bạn sẽ bất ngờ so với anh blogger tài chính Swiss Ramble. (Tôi nhắc lại là blogger, không phải chuyên gia tài chính gì mà mấy tay nhà báo VN tung hô nhé). Tất nhiên công ty kiểm toán hàng đầu thế giới, được access vào sổ cái tài chính các đội bóng để kiểm toán, con số sẽ khác hẳn loại blogger cóp nhặt dữ liệu có sẵn trên báo cáo tài chính của các đội bóng rồi cân đo đong đếm bằng excel như Swiss Ramble hay như tôi rồi.

HÚT MÁU, HÚT NỮA, HÚT MÃI!

Nhẹ nhàng dù nhà Glazer bị cho là hút máu Mân Utd, nào là quàng nợ lên vai gì gì đấy nhưng Man Utd xếp gần cuối trong nhóm 10 con nợ. Đặc biệt năm 2005, Man Utd nợ ngân hàng 660 triệu Bảng với lãi suất 16.9% (Trả trung bình tiền lãi là 111tr Bảng/năm), nhưng đến 2022 khoản nợ rơi vào khoản 450 triệu Euro (388 triệu Bảng), với đa số nợ dc cơ cấu về khoản vay lãi trái phiếu bảo đảm hạng A (Senior Secured Bond - SSB) với lãi suất 3.8% (Trả trung bình 13 triệu/năm) và trả hết một lượt vào năm 2027 + khoản vay tín chấp 188 triệu Bảng để hỗ trợ covid không lãi suất từ Bank of America (188 triệu Bảng). Để được mức lãi suất 3.8% rẻ như cho không này (Lãi suất liên ngân hàng - Libor - tức là ngân hàng vay của ngân hàng khác cũng chỉ có 3.1% thôi đấy), Man Utd có điều khoản cam kết đặc biệt là mỗi năm không được lãi (kiếm lợi nhuận) thấp hơn 65 triệu Bảng. Mà từ khi Glazer đảo nợ vào năm 2010 đến nay, năm thấp nhất Man Utd kiếm lãi là 92 triệu Bảng, tức vẫn cách xa mức cam kết với Merrill Lynch - Nay là Bank of America.

Ngoài ra nên biết, lạm phát của đồng Bảng Anh từ năm 2005-2022 = 65%, tức hồi xưa Glazer vay 660 triệu Bảng năm 2005 thì 2022 nó trị giá 1.09 tỷ Bảng, nói chung là Man Utd giảm nợ từ 1.09 tỷ Bảng xuống 338 triệu Bảng dù 5 năm không có cái danh hiệu nào lận lưng, 10 năm không có cái EPL nào rồi đấy để các ông biết mức độ tự làm ra tiền của Man Utd từ khi nhà Glazer nắm nó vỗn lài cỡ nào. Nên ông nào bảo Man Utd nợ quá Glazer phải bán club thì kẻ mỏng thôi, Mr. Knighton với Sir Ratcliffe cũng múa lửa ít thôi, các ông chả háu ăn bỏ mẹ ra con gà đẻ trứng vàng.

CÓ NÊN ĐỔI CHỦ BÁN CHO SIR RATCLIFFE?

Tôi nói thật các ông tôi view Sir Ratcliffe lâu rồi, nếu các ông muốn đội bóng dựa dẫm vào tiền của một ông chủ thì tôi okay quan điểm đấy nhưng cẩn thận, mọi lời hứa đều là hứa hão. Sir Ratcliffe là dân làm dầu mỏ và hoá chất ở Anh, Sir Ratcliffe dek phải dân làm thương mại đâu. Sir cũng ko phải dân đầu tư thứ gì ngoài dầu mỏ có lãi chỗ ấy và đa số là fail sml. Sir cho sản xuất xe Ineos Grenadier Defender là SUV thân thiện môi trường thì đội sổ top bán xe SUV ở châu Âu cũng như vẫn đang lỗ nặng chưa hồi vốn. Sir Ratcliffe đầu tư vào đội xe đạp Ineos Grenadiers thì tham gia Tour de France thua sml, OGC Nice về tay Ngài xong đang đứng thứ 3 ở Ligue I bán sạch trụ cột nghẻo mẹ về thứ 11 (Patrick Vieira bị sa thải mới qua Crystal Palace đấy). Đấy là tôi chưa kể đến anh em nào đam mê kinh tế-chính trị sẽ biết hậu quả của việc EU đang cấm vận Nga, nó làm ngành hoá chất sml thế nào. Các nhà máy hàng đầu như Ineos của Sir Ratcliffe, BASF hay Piesteritz phải cắt giảm ammonia vì giá khí đốt đang bay giữa ngân hà, điều này chắc chắn khiến doanh thu ngành hoá chất thụt giảm trầm trọng và sẽ ảnh hưởng đến nửa cuối 2022. Sir Ratcliffe giờ phải tranh thủ đi nhặt Man Utd để còn có cái kinh doanh có lãi chứ tôi nói thật, tồn liền mà đầu tư cho Man Utd mua sắm thả cửa bằng tiền túi cá nhân.

Nếu để đội bóng kiếm tiền tự thân dù chủ có bỏ bê đội bóng hay đội bóng không có danh hiệu thì quên Sir Ratcliffe đi, còn nếu tìm một ông chủ chi tiền không quan tâm lãi lỗ thì tìm bọn dầu mỏ còn báu hơn nhiều. Mấy quỹ Gulf thường có nhiệm vụ phải tìm đầu ra ra dòng tiền, tìm cách đa dạng hoá đầu tư vào các lĩnh vực đặc thù, thậm chí là có hoạt động hợp thức hoá dòng tiền để tránh thuế. Ngoài ra, Gulf còn có nhiệm vụ đầu tư để đổi lại một số đặc quyền về kinh tế - chính trị nên sẽ đầu tư không quan tâm lãi lỗ, cứ chạy dc dòng tiền ra khỏi dầu mỏ với bọn nó là lãi to, lấy được lợi ích ngoài bóng đá. Ngoài ra, các thể chế quỹ đầu tư quốc doanh Gulf kiểu bọn dầu mỏ thường không được vay nợ bank, hay nói chính xác hơn là bank rất sợ cho bọn này dùng đòn bẩy vay nợ do yếu tố rủi ro chính trị/rửa tiền, nên cứ yên tâm chúng nó sẽ buộc phải chi tiền tươi thóc thật. Vì thế tôi thích các quỹ của Trung Đông đua tiền vào Man Utd hơn Sir Ratcliffe. Vậy có nên tìm chủ mới cho Man Utd không? Theo tôi là không, cái Man Utd cần là người biết làm bóng đá, là những nguời đóng vai như Murtough, Fletcher điều hành đội bóng, Michael Edward chẳng hạn, chứ không cần ông chủ mới. Giới chủ Man Utd làm ăn rất khá và chi tiền fair. Mô hình commercial Man Utd đang làm tôi chưa thấy có ai làm tốt hơn để tiếp quản. (Có thể là đế chế Red Bull mạnh ngang ngửa)

Chuyện gì xảy ra nếu Man Utd làm ăn không được và phá sản? Làm dek gì có Man Utd phá sản, nếu Man Utd có mất khả năng trả nợ thì công ty mẹ của Man Utd - Red Football, sẽ làm thủ tục phá sản, bank tịch thu Man Utd và bán cho chủ mới. Bank sẽ gán tiền bán Man Utd để thanh toán nợ và các trái chủ chứ dek phải Man Utd phá sản rồi đóng cửa club. Các ông đừng nhập nhằng giữa việc Man Utd là chủ thể nợ hay Glazer là chủ thể nợ, người phá sản và mất trắng tài sản là Glazer, rủi ro đầu tư vào một loại tài sản là của nhà Glazer chứ dek phải Man Utd. Giống như các ông mua căn nhà vay bank thế chấp, khi các ông mất khả năng chi trả thì bank nó cấn trừ căn nhà các ông và bán lại theo hình thức phát mãi, nghĩa là các ông mất trắng đấy. Vì thế, please xin đừng xiaolin theo mấy thằng vớ vẩn như blogger Kierron O'Connor a.k.a Swiss Ramble, bảo Glazer cấn nợ Man Utd hay Glazer rút ròng Man Utd không chi đồng nào. Man Utd là tài sản cá nhân của nhà Glazer thì Glazer có quyền làm thứ gì bọn hắn thích miễn kiếm ra lãi, còn phá sản thì gia đình hắn mất trắng Man Utd, okay? Lợi ích và rủi ro có đủ mà các ông tính khôn bắt Glazer chi tiền thì quê tôi xích đầy.

CON NỢ TO NHẤT THẾ GIỚI.

Hơn cả một đội bóng - Đó là một con nợ, Barca vẫn tiếp tục duy trì vị thế nợ sml của mình. Mặc dù bán sạch đồ nhà các thứ từ bản quyền 25 năm đến công ty blockchain, để gom tiền mặt đi mua cầu thủ nhưng đây có thể xem là hình thức bốc bát họ. Barca vào thế không được phép không có danh hiệu, nếu không sẽ bị hụt doanh thu và không thể trả được các khoản nợ ngắn hạn trong 12-24 tháng sắp tới. Nếu so với Barca thì nợ của Man Utd an toàn hơn rất nhiều, một là vì nợ trái phiếu của Man Utd đến 2027 mới đáo hạn, các khoản nợ ngắn hạn như tiền chuyển nhượng của Man Utd sau khấu hao chỉ còn 91 triệu Bảng. Tất nhiên mùa hè này mua sắm nhiều, nợ chuyển nhượng của Man Utd sẽ tăng lên nhưng sẽ chỉ khấu hao tăng thêm 242 triệu Bảng/5 năm = cỡ 50 triệu Bảng/năm thôi.

Thứ hai là chi phí vận hành của Man Utd không bị overpaid như Barca. Chi phí vận hành thường là lương, chi phí đi lại, khám chữa chấn thương,....acbxyz và đa phần nó nằm ở lương thưởng. Tổng lương của Man Utd đang ở đâu có 350 triệu Bảng/năm cao nhất EPL, bù lại Lương/Doanh thu của Man Utd (Turnover) là 54%, thấp thứ 3 EPL chỉ sau Wolves 53% và Tottenham 39%. Barca ngoài phải trả nợ ra còn gánh một chi phí vận hành khổng lồ, trong khi doanh thu không thay đổi thì Barca sẽ vỡ alo vì nợ ngắn hạn rất khó cơ cấu. Đến đây chúng ta có thể thấy bản chất "con nợ" mỗi con đều có sự khác biệt, khác biệt ở nợ ngắn hạn hay dài hạn, doanh thu có đủ bù chi hay không. Chẳng hạn như Real Madrid, mặc dù có khoản nợ rất to nhưng chưa bao giờ đội bóng Hoàng Gia được xếp vào nhóm nợ có nguy cơ phá sản cả.

CÁC CON NỢ KHÁC.

Bất ngờ chưa bà zà! Đó là cho Liverpool và Arsenal. Hai đội này thì một ông vô địch C1 và EPL các kiểu, một ông chục năm dưới tay giáo sư Wenger mua rẻ bán đắt kiếm lãi sòn sòn mà 3 năm qua lỗ sml, phải đi vay nợ để cân thu bù chi. Đơn giản vì các đội này...dek có doanh thu thương mại ngoài bóng đá như Man Utd. Fenway Sport Group (FSG) - biểu tượng Moneyball trong giới Superbowl, áp dụng mô hình các đội bóng chày và bóng bầu dục vào Liverpool thành công ở mức độ thành tích thể thao, nhưng sml trong lĩnh vực kiếm tiền. Đơn cử là NBA, NLF những giải đấu hàng đầu thế giới đều tập trung ở Mỹ. Fan trên toàn thế giới đều tập trung về những giải đấu này, các nhà tài trợ thương mại, các nhà truyền hình đều van nài các đội bóng nhận tài trợ của mình.

Trong khi đó đầu tư vào bóng đá phức tạp hơn bóng chày hay bóng bầu dục: Số lượng thành viên đội bóng nhiều hơn hẳn trải dài từ U11 đến đội A, sân bóng chính thức, sân tập và sân cho đội trẻ, trang thiết bị thi đấu, abcxyz đều phải đầu tư nhiều hơn so với đầu tư bỏ vào bóng chày hay bóng bầu dục, bóng rổ. Đã vậy, tiền thu lại từ bóng đá lại phân mảnh hơn. Thử tưởng tượng có 1 tỷ dân mê bóng đá, nhưng lại phân mảnh ra xem EPL, Series A, La Liga, Bundesliga, ...và riêng ở EPL tiền bản quyền truyền hình phải chia đều cho 20 đội theo quy định của EPL. Vậy tiền chỗ nào về tay Liverpool, trong khi đầu tư tiền vào thì nhiều hơn hẳn các môn thể thao khác. So lại với 300 triệu dân mê NLF và chỉ xem mỗi giải SuperBowl, đội nào thành tích càng tốt càng được deal bản quyền truyền hình càng cao xem là hiểu sự khác biệt giữa kiếm tiền từ bóng đá và bóng bầu dục.

Còn về Arsenal, sau khi không mua bán dè xẻng nữa thì đội bóng nợ sml thôi có gì khó hiểu, làm gì có kinh doanh gì ra tiền ngoài bóng đá đâu. Khoảng thời gian kiếm lãi lớn nhất của Arsenal vào năm 2013-2015, đó là thời điểm Arsenal cắt nóc thành công khu bất động sản Highbury, sân cũ của Arsenal và bàn giao cho các nhà đầu tư. Sau đó, Arsenal bắt đầu tụt dần đều doanh thu vì tăng trưởng doanh thu không đổi, trong khi đội bóng chi tiền cho chuyển nhượng nhiều hơn trước. Khi thu không tăng trưởng nhiều mà chi tăng thì thu sẽ không đủ bù chi, dẫn đến kinh doanh thua lỗ nợ thôi.

Arsenal và Liverpool nợ ai? Họ dek nợ bank các bạn ạ, họ nợ....chính chủ sở hữu. Cụ thể Arsenal nợ KSE 205 triệu Bảng và 300 triệu bảng tiền sân Emirates (Vay trái phiếu). Mặc dù KSE của Kroenke bảo Arsenal sẽ được hưởng mức lãi suất ưu đãi, nhưng con số không được công bố chính thức nên có trời mới biết Arsenal phải trả lãi mức 3% hay 10%. Liverpool nợ chủ sở hữu FSG 79 triệu Bảng tiền chuyển nhượng, 8 triệu Bảng tiền lãi và mới đây được FSG cho vay thêm 171 triệu Bảng do lỗ dịch Covid, tổng cộng Liverpool nợ giới chủ là 258 triệu Bảng và tất nhiên nợ này có tính lãi. Cả hai đội bóng này mặc dù là chủ thể nợ, là con nợ đích thật chứ không phải như Man Utd có Red Football là con nợ, nhưng việc mất khả năng chi trả sẽ không làm các đội này phá sản. Cùng lắm hai ông chủ thấy kiếm tiền phèn quá lại tìm chủ mới bán đội bóng đi như cách mà Usmanov (Arsenal) và Hick & Gillete (Liverpool) từng làm thôi.

Tottenham là hình thức khác, Tottenham nợ tít hơn 800 triệu Bảng nhưng 3/4 trong số đó là tiền vay nợ xây sân mới, khoản nợ này có lãi suất rất thấp = 1.8% và đáo hạn đến 2045, hình thức trả dần đều cho đến đáo hạn. Tottenham cũng dek sợ nợ vì khoản tiền vé vào sân mới sẽ được khấu trừ vào khoản nợ này. Đó là lý do vì sao hè này Conte được cho mua sắm khá thoải mái vì nợ trong tầm chi trả của Tottenham.

Các đội bóng ở Series A tôi có quá ít dữ kiện để kết luận, nhưng có thể thấy 2020-2022 cả 3 đội bóng lớn nhất nước Ý đều thua lỗ sml cho rớt doanh thu vì Covid. Còn vì sao nợ vailoz thế thì tôi dự nhiều khả năng là nợ tiền chủ sở hữu cho vay như cách chủ Liverpool và Arsenal cho gà nhà vay vậy, khác ở chỗ doanh thu của Series A và thành tích các đội này ở C1 kém quá không kiếm được tiền nhiều.
 

Tệp đính kèm

  • 305404580_2858668074439668_1830397708809566741_n (1).jpg
    305404580_2858668074439668_1830397708809566741_n (1).jpg
    46,2 KB · Lượt xem: 46
Nó tính vào doanh thu thương mại đó anh, ngang doanh thu truyền hình thì cũng k phải ít. Nhưng để nói nó grow được thêm thì quá khó. Vì fan MU là hùng hậu nhất rồi, mấy đội khác có thể grow fan base chứ MU thì k những khó grow fan base mà còn sợ mất thị trường anh ạ. Mấy cái doanh số theo năm ko thấy tăng là thấy vấn đề chút chút rồi :/
Này anh bạn anh lo gì nhỉ , fan mu đông bome , real nó thành công rực cmn rỡ thế mà fan base của nó còn không so nổi mu thì thằng khác tuổi gì ? Nhìn như voz này thôi , anh em fan real vẫn chỉ ở cái page kia có đi đâu dc đâu , trong khi fan MU còn chia nhau ra 1 top ở lại voz , 1 top lên discord mà thread mu ở voz còn nhảy page liên tục thì fanbase real sao mà lại được . Trong khi nhìn mấy anh cuny barca toàn gương mặt thân quen với cờ lôn phì thủ thì ăn thua gì
 
Ko bán vì ko được giá. Thế thôi. Chứ tài sản đang cá kiếm ngon của nó đâu phải dễ mà mua được. May ra có mấy anh ả rập tiền trên trời rơi xuống thôi:big_smile:. Sir Jim hò hét làm truyền thông để rủ gom tiền mua mà ko đủ tiền húp nên chim cút.

Tại sao lại phải trả tiền cho MU ? Mu là tài sản của chúng nó mà ?

Cứ hiểu là chúng nó phù phép tăng giá trị MU lên ==> cầm MU đi vay kinh doanh ra lãi ==> MU tăng giá trị lại vay tiếp. Dần dần thì khoảng vay đó ít đi nhưng giá trị của MU lại tăng lên. Nghĩa là thực tế bọn nó ko cần chi thêm tiền vì tài sản của bọn nó tự sinh ra tiền được.

Các anh cứ an tâm là MU nó mà lỗ nhiều quá thật thì bọn thốn đầu tiên là nhà Glazers chứ ko phải là Glazers hút máu của MU đâu. MU bản chất là máu của chúng nó.

Trích bài của Ryan Nguyễn group redcafe nhé. Ông này dùng số liệu Barca cũ nhưng tham khảo cũng đc

Bất ngờ chưa bà zà....

Top 10 con nợ lớn nhất châu Âu 2022 thống kê bởi Deloitte, một trong bốn big four kiểm toán lớn nhất thế giới (05/2022)


Đọc danh sách này chắc các bạn sẽ bất ngờ so với anh blogger tài chính Swiss Ramble. (Tôi nhắc lại là blogger, không phải chuyên gia tài chính gì mà mấy tay nhà báo VN tung hô nhé). Tất nhiên công ty kiểm toán hàng đầu thế giới, được access vào sổ cái tài chính các đội bóng để kiểm toán, con số sẽ khác hẳn loại blogger cóp nhặt dữ liệu có sẵn trên báo cáo tài chính của các đội bóng rồi cân đo đong đếm bằng excel như Swiss Ramble hay như tôi rồi.

HÚT MÁU, HÚT NỮA, HÚT MÃI!

Nhẹ nhàng dù nhà Glazer bị cho là hút máu Mân Utd, nào là quàng nợ lên vai gì gì đấy nhưng Man Utd xếp gần cuối trong nhóm 10 con nợ. Đặc biệt năm 2005, Man Utd nợ ngân hàng 660 triệu Bảng với lãi suất 16.9% (Trả trung bình tiền lãi là 111tr Bảng/năm), nhưng đến 2022 khoản nợ rơi vào khoản 450 triệu Euro (388 triệu Bảng), với đa số nợ dc cơ cấu về khoản vay lãi trái phiếu bảo đảm hạng A (Senior Secured Bond - SSB) với lãi suất 3.8% (Trả trung bình 13 triệu/năm) và trả hết một lượt vào năm 2027 + khoản vay tín chấp 188 triệu Bảng để hỗ trợ covid không lãi suất từ Bank of America (188 triệu Bảng). Để được mức lãi suất 3.8% rẻ như cho không này (Lãi suất liên ngân hàng - Libor - tức là ngân hàng vay của ngân hàng khác cũng chỉ có 3.1% thôi đấy), Man Utd có điều khoản cam kết đặc biệt là mỗi năm không được lãi (kiếm lợi nhuận) thấp hơn 65 triệu Bảng. Mà từ khi Glazer đảo nợ vào năm 2010 đến nay, năm thấp nhất Man Utd kiếm lãi là 92 triệu Bảng, tức vẫn cách xa mức cam kết với Merrill Lynch - Nay là Bank of America.

Ngoài ra nên biết, lạm phát của đồng Bảng Anh từ năm 2005-2022 = 65%, tức hồi xưa Glazer vay 660 triệu Bảng năm 2005 thì 2022 nó trị giá 1.09 tỷ Bảng, nói chung là Man Utd giảm nợ từ 1.09 tỷ Bảng xuống 338 triệu Bảng dù 5 năm không có cái danh hiệu nào lận lưng, 10 năm không có cái EPL nào rồi đấy để các ông biết mức độ tự làm ra tiền của Man Utd từ khi nhà Glazer nắm nó vỗn lài cỡ nào. Nên ông nào bảo Man Utd nợ quá Glazer phải bán club thì kẻ mỏng thôi, Mr. Knighton với Sir Ratcliffe cũng múa lửa ít thôi, các ông chả háu ăn bỏ mẹ ra con gà đẻ trứng vàng.

CÓ NÊN ĐỔI CHỦ BÁN CHO SIR RATCLIFFE?

Tôi nói thật các ông tôi view Sir Ratcliffe lâu rồi, nếu các ông muốn đội bóng dựa dẫm vào tiền của một ông chủ thì tôi okay quan điểm đấy nhưng cẩn thận, mọi lời hứa đều là hứa hão. Sir Ratcliffe là dân làm dầu mỏ và hoá chất ở Anh, Sir Ratcliffe dek phải dân làm thương mại đâu. Sir cũng ko phải dân đầu tư thứ gì ngoài dầu mỏ có lãi chỗ ấy và đa số là fail sml. Sir cho sản xuất xe Ineos Grenadier Defender là SUV thân thiện môi trường thì đội sổ top bán xe SUV ở châu Âu cũng như vẫn đang lỗ nặng chưa hồi vốn. Sir Ratcliffe đầu tư vào đội xe đạp Ineos Grenadiers thì tham gia Tour de France thua sml, OGC Nice về tay Ngài xong đang đứng thứ 3 ở Ligue I bán sạch trụ cột nghẻo mẹ về thứ 11 (Patrick Vieira bị sa thải mới qua Crystal Palace đấy). Đấy là tôi chưa kể đến anh em nào đam mê kinh tế-chính trị sẽ biết hậu quả của việc EU đang cấm vận Nga, nó làm ngành hoá chất sml thế nào. Các nhà máy hàng đầu như Ineos của Sir Ratcliffe, BASF hay Piesteritz phải cắt giảm ammonia vì giá khí đốt đang bay giữa ngân hà, điều này chắc chắn khiến doanh thu ngành hoá chất thụt giảm trầm trọng và sẽ ảnh hưởng đến nửa cuối 2022. Sir Ratcliffe giờ phải tranh thủ đi nhặt Man Utd để còn có cái kinh doanh có lãi chứ tôi nói thật, tồn liền mà đầu tư cho Man Utd mua sắm thả cửa bằng tiền túi cá nhân.

Nếu để đội bóng kiếm tiền tự thân dù chủ có bỏ bê đội bóng hay đội bóng không có danh hiệu thì quên Sir Ratcliffe đi, còn nếu tìm một ông chủ chi tiền không quan tâm lãi lỗ thì tìm bọn dầu mỏ còn báu hơn nhiều. Mấy quỹ Gulf thường có nhiệm vụ phải tìm đầu ra ra dòng tiền, tìm cách đa dạng hoá đầu tư vào các lĩnh vực đặc thù, thậm chí là có hoạt động hợp thức hoá dòng tiền để tránh thuế. Ngoài ra, Gulf còn có nhiệm vụ đầu tư để đổi lại một số đặc quyền về kinh tế - chính trị nên sẽ đầu tư không quan tâm lãi lỗ, cứ chạy dc dòng tiền ra khỏi dầu mỏ với bọn nó là lãi to, lấy được lợi ích ngoài bóng đá. Ngoài ra, các thể chế quỹ đầu tư quốc doanh Gulf kiểu bọn dầu mỏ thường không được vay nợ bank, hay nói chính xác hơn là bank rất sợ cho bọn này dùng đòn bẩy vay nợ do yếu tố rủi ro chính trị/rửa tiền, nên cứ yên tâm chúng nó sẽ buộc phải chi tiền tươi thóc thật. Vì thế tôi thích các quỹ của Trung Đông đua tiền vào Man Utd hơn Sir Ratcliffe. Vậy có nên tìm chủ mới cho Man Utd không? Theo tôi là không, cái Man Utd cần là người biết làm bóng đá, là những nguời đóng vai như Murtough, Fletcher điều hành đội bóng, Michael Edward chẳng hạn, chứ không cần ông chủ mới. Giới chủ Man Utd làm ăn rất khá và chi tiền fair. Mô hình commercial Man Utd đang làm tôi chưa thấy có ai làm tốt hơn để tiếp quản. (Có thể là đế chế Red Bull mạnh ngang ngửa)

Chuyện gì xảy ra nếu Man Utd làm ăn không được và phá sản? Làm dek gì có Man Utd phá sản, nếu Man Utd có mất khả năng trả nợ thì công ty mẹ của Man Utd - Red Football, sẽ làm thủ tục phá sản, bank tịch thu Man Utd và bán cho chủ mới. Bank sẽ gán tiền bán Man Utd để thanh toán nợ và các trái chủ chứ dek phải Man Utd phá sản rồi đóng cửa club. Các ông đừng nhập nhằng giữa việc Man Utd là chủ thể nợ hay Glazer là chủ thể nợ, người phá sản và mất trắng tài sản là Glazer, rủi ro đầu tư vào một loại tài sản là của nhà Glazer chứ dek phải Man Utd. Giống như các ông mua căn nhà vay bank thế chấp, khi các ông mất khả năng chi trả thì bank nó cấn trừ căn nhà các ông và bán lại theo hình thức phát mãi, nghĩa là các ông mất trắng đấy. Vì thế, please xin đừng xiaolin theo mấy thằng vớ vẩn như blogger Kierron O'Connor a.k.a Swiss Ramble, bảo Glazer cấn nợ Man Utd hay Glazer rút ròng Man Utd không chi đồng nào. Man Utd là tài sản cá nhân của nhà Glazer thì Glazer có quyền làm thứ gì bọn hắn thích miễn kiếm ra lãi, còn phá sản thì gia đình hắn mất trắng Man Utd, okay? Lợi ích và rủi ro có đủ mà các ông tính khôn bắt Glazer chi tiền thì quê tôi xích đầy.

CON NỢ TO NHẤT THẾ GIỚI.

Hơn cả một đội bóng - Đó là một con nợ, Barca vẫn tiếp tục duy trì vị thế nợ sml của mình. Mặc dù bán sạch đồ nhà các thứ từ bản quyền 25 năm đến công ty blockchain, để gom tiền mặt đi mua cầu thủ nhưng đây có thể xem là hình thức bốc bát họ. Barca vào thế không được phép không có danh hiệu, nếu không sẽ bị hụt doanh thu và không thể trả được các khoản nợ ngắn hạn trong 12-24 tháng sắp tới. Nếu so với Barca thì nợ của Man Utd an toàn hơn rất nhiều, một là vì nợ trái phiếu của Man Utd đến 2027 mới đáo hạn, các khoản nợ ngắn hạn như tiền chuyển nhượng của Man Utd sau khấu hao chỉ còn 91 triệu Bảng. Tất nhiên mùa hè này mua sắm nhiều, nợ chuyển nhượng của Man Utd sẽ tăng lên nhưng sẽ chỉ khấu hao tăng thêm 242 triệu Bảng/5 năm = cỡ 50 triệu Bảng/năm thôi.

Thứ hai là chi phí vận hành của Man Utd không bị overpaid như Barca. Chi phí vận hành thường là lương, chi phí đi lại, khám chữa chấn thương,....acbxyz và đa phần nó nằm ở lương thưởng. Tổng lương của Man Utd đang ở đâu có 350 triệu Bảng/năm cao nhất EPL, bù lại Lương/Doanh thu của Man Utd (Turnover) là 54%, thấp thứ 3 EPL chỉ sau Wolves 53% và Tottenham 39%. Barca ngoài phải trả nợ ra còn gánh một chi phí vận hành khổng lồ, trong khi doanh thu không thay đổi thì Barca sẽ vỡ alo vì nợ ngắn hạn rất khó cơ cấu. Đến đây chúng ta có thể thấy bản chất "con nợ" mỗi con đều có sự khác biệt, khác biệt ở nợ ngắn hạn hay dài hạn, doanh thu có đủ bù chi hay không. Chẳng hạn như Real Madrid, mặc dù có khoản nợ rất to nhưng chưa bao giờ đội bóng Hoàng Gia được xếp vào nhóm nợ có nguy cơ phá sản cả.

CÁC CON NỢ KHÁC.

Bất ngờ chưa bà zà! Đó là cho Liverpool và Arsenal. Hai đội này thì một ông vô địch C1 và EPL các kiểu, một ông chục năm dưới tay giáo sư Wenger mua rẻ bán đắt kiếm lãi sòn sòn mà 3 năm qua lỗ sml, phải đi vay nợ để cân thu bù chi. Đơn giản vì các đội này...dek có doanh thu thương mại ngoài bóng đá như Man Utd. Fenway Sport Group (FSG) - biểu tượng Moneyball trong giới Superbowl, áp dụng mô hình các đội bóng chày và bóng bầu dục vào Liverpool thành công ở mức độ thành tích thể thao, nhưng sml trong lĩnh vực kiếm tiền. Đơn cử là NBA, NLF những giải đấu hàng đầu thế giới đều tập trung ở Mỹ. Fan trên toàn thế giới đều tập trung về những giải đấu này, các nhà tài trợ thương mại, các nhà truyền hình đều van nài các đội bóng nhận tài trợ của mình.

Trong khi đó đầu tư vào bóng đá phức tạp hơn bóng chày hay bóng bầu dục: Số lượng thành viên đội bóng nhiều hơn hẳn trải dài từ U11 đến đội A, sân bóng chính thức, sân tập và sân cho đội trẻ, trang thiết bị thi đấu, abcxyz đều phải đầu tư nhiều hơn so với đầu tư bỏ vào bóng chày hay bóng bầu dục, bóng rổ. Đã vậy, tiền thu lại từ bóng đá lại phân mảnh hơn. Thử tưởng tượng có 1 tỷ dân mê bóng đá, nhưng lại phân mảnh ra xem EPL, Series A, La Liga, Bundesliga, ...và riêng ở EPL tiền bản quyền truyền hình phải chia đều cho 20 đội theo quy định của EPL. Vậy tiền chỗ nào về tay Liverpool, trong khi đầu tư tiền vào thì nhiều hơn hẳn các môn thể thao khác. So lại với 300 triệu dân mê NLF và chỉ xem mỗi giải SuperBowl, đội nào thành tích càng tốt càng được deal bản quyền truyền hình càng cao xem là hiểu sự khác biệt giữa kiếm tiền từ bóng đá và bóng bầu dục.

Còn về Arsenal, sau khi không mua bán dè xẻng nữa thì đội bóng nợ sml thôi có gì khó hiểu, làm gì có kinh doanh gì ra tiền ngoài bóng đá đâu. Khoảng thời gian kiếm lãi lớn nhất của Arsenal vào năm 2013-2015, đó là thời điểm Arsenal cắt nóc thành công khu bất động sản Highbury, sân cũ của Arsenal và bàn giao cho các nhà đầu tư. Sau đó, Arsenal bắt đầu tụt dần đều doanh thu vì tăng trưởng doanh thu không đổi, trong khi đội bóng chi tiền cho chuyển nhượng nhiều hơn trước. Khi thu không tăng trưởng nhiều mà chi tăng thì thu sẽ không đủ bù chi, dẫn đến kinh doanh thua lỗ nợ thôi.

Arsenal và Liverpool nợ ai? Họ dek nợ bank các bạn ạ, họ nợ....chính chủ sở hữu. Cụ thể Arsenal nợ KSE 205 triệu Bảng và 300 triệu bảng tiền sân Emirates (Vay trái phiếu). Mặc dù KSE của Kroenke bảo Arsenal sẽ được hưởng mức lãi suất ưu đãi, nhưng con số không được công bố chính thức nên có trời mới biết Arsenal phải trả lãi mức 3% hay 10%. Liverpool nợ chủ sở hữu FSG 79 triệu Bảng tiền chuyển nhượng, 8 triệu Bảng tiền lãi và mới đây được FSG cho vay thêm 171 triệu Bảng do lỗ dịch Covid, tổng cộng Liverpool nợ giới chủ là 258 triệu Bảng và tất nhiên nợ này có tính lãi. Cả hai đội bóng này mặc dù là chủ thể nợ, là con nợ đích thật chứ không phải như Man Utd có Red Football là con nợ, nhưng việc mất khả năng chi trả sẽ không làm các đội này phá sản. Cùng lắm hai ông chủ thấy kiếm tiền phèn quá lại tìm chủ mới bán đội bóng đi như cách mà Usmanov (Arsenal) và Hick & Gillete (Liverpool) từng làm thôi.

Tottenham là hình thức khác, Tottenham nợ tít hơn 800 triệu Bảng nhưng 3/4 trong số đó là tiền vay nợ xây sân mới, khoản nợ này có lãi suất rất thấp = 1.8% và đáo hạn đến 2045, hình thức trả dần đều cho đến đáo hạn. Tottenham cũng dek sợ nợ vì khoản tiền vé vào sân mới sẽ được khấu trừ vào khoản nợ này. Đó là lý do vì sao hè này Conte được cho mua sắm khá thoải mái vì nợ trong tầm chi trả của Tottenham.

Các đội bóng ở Series A tôi có quá ít dữ kiện để kết luận, nhưng có thể thấy 2020-2022 cả 3 đội bóng lớn nhất nước Ý đều thua lỗ sml cho rớt doanh thu vì Covid. Còn vì sao nợ vailoz thế thì tôi dự nhiều khả năng là nợ tiền chủ sở hữu cho vay như cách chủ Liverpool và Arsenal cho gà nhà vay vậy, khác ở chỗ doanh thu của Series A và thành tích các đội này ở C1 kém quá không kiếm được tiền nhiều.
Tôi mới tìm được bài phân tích khá hay của theathletic, giọng phân tích cũng k khác tôi lắm. Chắc sẽ đáng tin hơn nhân vật trên facebook
https://www.google.com/amp/s/theath...ter-united-debt-glazer-family-football/?amp=1
 
Thế hệ mới lượng người hâm mộ MU giảm nhiều rồi

Thập kỉ qua MU thành tích quá tệ, chưa kể lối đá thì quá chán

Hè trc có thêm đĩ thì nổ thêm chút, giờ đĩ đi mà ko có thành tích cúp lớn thời gian tới, thì MU lại giảm tiếp thôi

via theNEXTvoz for iPhone
 
Này anh bạn anh lo gì nhỉ , fan mu đông bome , real nó thành công rực cmn rỡ thế mà fan base của nó còn không so nổi mu thì thằng khác tuổi gì ? Nhìn như voz này thôi , anh em fan real vẫn chỉ ở cái page kia có đi đâu dc đâu , trong khi fan MU còn chia nhau ra 1 top ở lại voz , 1 top lên discord mà thread mu ở voz còn nhảy page liên tục thì fanbase real sao mà lại được . Trong khi nhìn mấy anh cuny barca toàn gương mặt thân quen với cờ lôn phì thủ thì ăn thua gì
Thế nên tôi mới lo. Vì doanh thu giờ đã ở đỉnh rồi :burn_joss_stick:
 
Tôi mới tìm được bài phân tích khá hay của theathletic, giọng phân tích cũng k khác tôi lắm. Chắc sẽ đáng tin hơn nhân vật trên facebook
https://www.google.com/amp/s/theathletic.com/3491857/2022/08/16/manchester-united-debt-glazer-family-football/?amp=1
Bài này cái chốt ý của nó nói cũng khác gì đâu mà nó lùa người đọc theo ý khác. Glazers cầm tài sản đi vay tiền, nó ko vỡ nợ, tài sản vẫn tăng giá và khoảng nợ loanh quanh nhiêu đó chục năm thì mình thấy chả vấn đề gì

Thím xem cái chart nó vẽ khoảng nợ MU thực tế là từ năm 2005 với 2022 loanh quanh nhiêu đó, 2005 thâm chí còn cao hơn nhưng giá trị của MU nó là bao nhiêu ? Có loanh quanh cùng một giá trị ở 2005 không ? Còn chưa tính yếu tố tiền mất giá - nghĩa là nếu 2005 nó nợ 600 triêu, 2022 vẫn nợ 600 triệu thì bản chất khoảng nợ nó đã ít đi mà tài sản là MU tăng lên thì có vấn đề gì đâu ?

Thím vay mua nhà giá 1 tỉ năm 2005 nợ 600 triệu. Sang 2022 căn nhà nó giá 2 tỉ thím vẫn nợ 600 triêu thì bản chất thím đang kiếm ăn tốt chứ có vấn đề gì đâu.

So, while the leveraged buyouts we have seen at United in 2006 and up the road at Burnley last year remain controversial, they make sense financially. For the investors, that is.

“If we use a house analogy,” Maguire says, “you buy a house for £500,000, contribute £50,000 yourself and borrow the rest, so the bank is owed £450,000. A year later, the house is worth £600,000, so the value has increased by 20 per cent but the return to the shareholders is 200 per cent.”
"Vì vậy, trong khi các thương vụ mua lại bằng đòn bẩy mà chúng ta đã chứng kiến ở United năm 2006 và ở Burnley năm ngoái vẫn còn gây tranh cãi, chúng có ý nghĩa về mặt tài chính. Đối với các nhà đầu tư, đó là.

Maguire nói: “Nếu chúng ta sử dụng một ngôi nhà để so sánh, bạn mua một ngôi nhà với giá 500.000 bảng Anh, tự đóng góp 50.000 bảng Anh và vay phần còn lại, vì vậy nợ ngân hàng 450.000 bảng Anh. Một năm sau, ngôi nhà trị giá 600.000 bảng Anh, vì vậy giá trị đã tăng 20% nhưng lợi nhuận cho các cổ đông là 200%."
 

Tệp đính kèm

  • Capture.PNG
    Capture.PNG
    33,3 KB · Lượt xem: 70
Sửa lần cuối:
Trạng thái
Không mở để trả lời thêm.

Thống kê chủ đề

Ngày tạo
GioThangMuoi,
Người trả lời cuối
thienvu31,
Trả lời
213.546
Lượt xem
15.005.108
Quay lại
Lên đầu trang